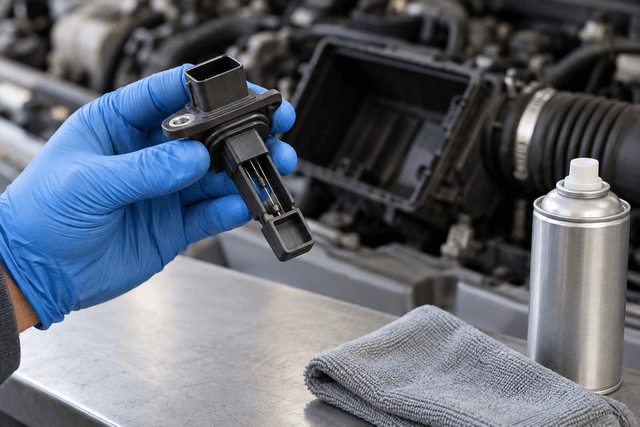
طريقة فحص حساس الهواء وتنظيفه: خطوات عملية وأخطاء يجب تجنبها
جدول المحتويات:
|
طريقة فحص حساس الهواء (MAF) الصحيحة تبدأ باستبعاد الأسباب البسيطة مثل فلتر الهواء المسدود أو دخول هواء بعد الحساس، ثم الفحص بالنظر، ثم قراءة الأكواد والبيانات الحية بجهاز فحص OBD-II ومقارنتها بما يذكره دليل الخدمة أو يتوقعه الفني. وإذا كان الحساس متسخًا فيُنظف ببخاخ مخصص لحساسات الهواء فقط دون لمس العنصر الحساس. ويبقى دليل المالك والفني المختص المرجع لقيم سيارتك وإجراءاتها.
ما الذي يقيسه حساس الهواء ومتى تشك فيه؟
يقع حساس الهواء عادة بين علبة فلتر الهواء وبوابة الهواء (الثروتل)، ويقيس كمية الهواء الداخلة إلى المكينة ليحسب كمبيوتر المحرك كمية الوقود المناسبة. ويختلف عن حساس ضغط مجمع السحب MAP الذي يقيس الضغط داخل المجمع، وعن حساس حرارة الهواء الداخل الذي قد يكون مدمجًا في جسم حساس الهواء. وبعض المحركات تعتمد على حساس MAP بدلًا منه أو معه، فتأكد أولًا من الحساس الموجود في سيارتك.
قد تشمل الأعراض لمبة المكينة وتذبذب السلانس والتقطيع وضعف العزم وزيادة الصرفية، وهي مشتركة مع أعطال كثيرة؛ لذلك راجع أعراض تلف حساس الهواء وأسبابه وطرق الوقاية منه للتفاصيل، وأسباب ضعف عزم السيارة عند الدعس إن كان الضعف هو العرض الأبرز.
ما الأسباب البسيطة التي تستبعدها قبل فحص الحساس؟
كثير من القراءات غير الطبيعية سببها ما حول الحساس لا الحساس نفسه. افحص ما يلي والمحرك مطفأ وبارد:
- فلتر الهواء: الفلتر المسدود أو غير المثبت قد يقلل الهواء أو يوصل الغبار إلى الحساس. راجع علامات حاجة السيارة إلى تغيير فلتر الهواء.
- دخول هواء بعد الحساس: هذا الهواء لا يقيسه الحساس، فقد يختل خليط الهواء والوقود وتظهر أعراض تشبه عطله.
- لي الهواء وأحزمته: ابحث عن تشقق أو لي مفكوك أو حزام مرتخٍ بين الحساس وبوابة الهواء.
- فيشة الحساس: تأكد من إحكامها وخلو أطرافها من التآكل والرطوبة وسلامة أسلاكها.
ما طريقة فحص حساس الهواء خطوة بخطوة؟
رتّب الفحص من الأبسط إلى الأدق، ولا تنتقل إلى خطوة قبل إنهاء ما قبلها:
- الفحص بالنظر: ابحث عن أوساخ أو آثار زيت أو كسر أو جسم غريب في مجرى الهواء، دون لمس العنصر الحساس الدقيق بأصابعك أو بأي أداة.
- قراءة الأكواد والبيانات الحية بجهاز فحص OBD-II، وهي الخطوة الأهم غالبًا.
- اختبار فصل الفيشة: اختبار استرشادي يجريه الفني بحذر، ولا يُعتمد عليه وحده.
- الفحص بالملتيميتر: فحص كهربائي يختلف من سيارة لأخرى ويتم وفق دليل الخدمة.
كيف تقرأ أكواد الأعطال والبيانات الحية بجهاز الفحص؟
وصّل جهاز الفحص بمنفذ التشخيص أسفل الطبلون، وسجّل الأكواد المخزنة والمعلقة وبيانات لحظة العطل (Freeze Frame) قبل أي مسح. قد تشير الأكواد إلى دائرة الحساس أو قراءة خارج المدى أو خليط فقير أو غني، وللأسباب الأخرى راجع أسباب ظهور لمبة المكينة.
ثم افتح البيانات الحية وراقب قراءة الحساس:
- على السلانس: بعد وصول المحرك إلى حرارة التشغيل، قارن القراءة بما يذكره دليل الخدمة أو يتوقعه الفني لمحركك.
- عند رفع الدورات تدريجيًا: يُتوقع أن ترتفع القراءة بسلاسة، أما القفزات أو الانقطاع أو ثبات القراءة فقد تشير إلى مشكلة في الحساس أو أسلاكه.
- تعديلات الوقود (Fuel Trim): يقرأها الفني مع قراءة الحساس، فنمطها قد يساعد على التمييز بين دخول هواء غير محسوب وقراءة غير دقيقة.
ولا تعتمد على أرقام منشورة لسيارات أخرى، فالقيم تختلف بحسب المحرك وتصميمه.
هل اختبار فصل فيشة الحساس دقيق؟ ومتى يُستخدم الملتيميتر؟
في هذا الاختبار يفصل الفني فيشة الحساس والمحرك مطفأ ثم يشغله ليرى هل يتغير سلوكه، إذ يعتمد الكمبيوتر غالبًا على قيم تقديرية عند غياب الإشارة. إذا تحسن الأداء بوضوح فقد يشير ذلك إلى قراءة غير دقيقة، لكن النتيجة استرشادية لا حكم نهائي.
فبعض السيارات تدخل وضع الطوارئ أو يسوء أداؤها أو لا يتغير فيها شيء، ويُخزَّن كود عطل بسبب الفصل؛ لذلك يبقى الاختبار للفني ضمن تشخيص أشمل، ولا تقُد السيارة والحساس مفصول.
أما الملتيميتر فيُستخدم لفحص التغذية والأرضي والإشارة، لكن أطراف الفيشة وطريقة القياس تختلف بين السيارات، وبعض الحساسات ترسل إشارة تردد لا تُقرأ بالقياس المعتاد؛ لذلك يتم وفق مخطط الأسلاك في دليل الخدمة أو لدى فني مختص.
كيف تنظف حساس الهواء بالطريقة الصحيحة؟
التنظيف يفيد عندما يكون الحساس متسخًا وسليمًا، ولا يصلح عطلًا كهربائيًا. اتبع تعليمات علبة المنظف، وبشكل عام:
- أطفئ المحرك واتركه يبرد، واعمل في مكان جيد التهوية بعيدًا عن اللهب، فبخاخات التنظيف قابلة للاشتعال عادة.
- افصل فيشة الحساس ثم فكه بحذر بالأداة المناسبة، فبعض الحساسات تُثبت بمسامير خاصة.
- رش العنصر الحساس ببخاخ مخصص لحساسات الهواء فقط من المسافة التي توصي بها العلبة، دون لمسه أو مسحه بقماش أو فرشاة أو عود قطن.
- اتركه حتى يجف تمامًا في الهواء، ولا تركبه وهو مبلل.
- أعد تركيب الحساس والفيشة وأحكم لي الهواء والأحزمة، ثم شغّل المحرك وراقب أداءه ولمبة المكينة.
ما الأخطاء التي تتلف حساس الهواء أثناء التنظيف؟
تجنب ما يلي لأنه قد يتلف الحساس أو يخفي العطل بدل إصلاحه:
- استخدام منظف الفرامل أو الكاربريتر أو المذيبات العامة، فقد تترك أثرًا أو تتلف البلاستيك والعنصر الحساس.
- النفخ بالهواء المضغوط أو رش الماء، فقد يتلف العنصر الدقيق أو تصل الرطوبة إلى الدائرة.
- لمس العنصر الحساس أو مسحه، أو التنظيف والمحرك يعمل أو ساخن.
- الإفراط في تزييت فلاتر الهواء القابلة للغسل، فالزيت الزائد قد ينتقل مع الهواء ويلوث الحساس؛ اتبع تعليمات الفلتر أو استخدم الفلتر الذي يحدده الدليل.
- مسح الأكواد مباشرة بعد التنظيف قبل التأكد من معالجة السبب.
بعد معالجة السبب الحقيقي يمكن مسح الأكواد ثم التحقق بقيادة عادية ومراجعة البيانات الحية، وقد يحتاج الكمبيوتر إلى فترة قيادة ليعيد ضبط تعديلات الوقود. وإذا عاد الكود فالمشكلة لم تُحل بعد.
متى يكفي التنظيف ومتى يلزم تغيير حساس الهواء؟
يكفي التنظيف غالبًا إذا عادت القراءة إلى نمط طبيعي واختفت الأعراض. أما التغيير فيُنظر فيه عندما:
- يكون العنصر الحساس مكسورًا أو جسم الحساس متشققًا أو أطرافه تالفة.
- تبقى القراءة غير طبيعية بعد التنظيف واستبعاد دخول الهواء ومشكلات الأسلاك والفيشة.
- يؤكد الفني بجهاز الفحص أو بالقياس الكهربائي أن الخلل داخل الحساس نفسه.
اختر عند التغيير قطعة مطابقة لرقم القطعة أو رقم الهيكل، فالحساس غير المطابق قد يعطي قراءات خاطئة. وإذا استمرت زيادة الصرفية بعد الإصلاح فراجع أسباب زيادة صرفية البنزين، فلها أسباب أخرى كثيرة.
ماذا تعني نتائج الفحص وما الخطوة التالية؟
يلخص الجدول ملاحظات شائعة، وكلها احتمالات تحتاج إلى تأكيد:
| العرض أو النتيجة | ماذا قد يعني؟ | الخطوة التالية |
| فلتر هواء مسدود أو غير مثبت | نقص الهواء أو وصول الغبار إلى الحساس | غيّر الفلتر وفق الدليل ثم أعد الفحص |
| لي متشقق أو حزام مرتخٍ بعد الحساس | دخول هواء لا يقيسه الحساس | أصلح التسريب قبل الحكم على الحساس |
| أوساخ أو آثار زيت على الحساس | قراءة غير دقيقة | نظّفه بالبخاخ المخصص وابحث عن مصدر الزيت |
| قراءة لا ترتفع بسلاسة مع الدورات | حساس متسخ أو تالف أو مشكلة أسلاك | نظّفه ثم اطلب فحص الأسلاك والقراءة لدى فني |
| كود يخص دائرة الحساس | خلل في الفيشة أو الأسلاك أو الحساس | افحص الفيشة واطلب قياسًا كهربائيًا وفق دليل الخدمة |
| عودة الكود بعد التنظيف والإصلاح | خلل داخل الحساس أو سبب لم يُكتشف | تشخيص لدى فني مختص وقد يلزم التغيير |
أسئلة شائعة حول فحص حساس الهواء وتنظيفه
كيف أعرف أن حساس الهواء خربان؟
الأعراض وحدها لا تكفي لأنها تتشابه مع أعطال أخرى. التأكيد يكون بقراءة الأكواد والبيانات الحية بعد استبعاد فلتر الهواء ودخول الهواء والفيشة، ويفضل أن يتم لدى فني مختص.
ما أفضل بخاخ لتنظيف حساس الهواء؟
المنتج المكتوب على علبته صراحة أنه مخصص لحساسات الهواء، ولا يترك أثرًا بعد الجفاف، ويناسب الأجزاء البلاستيكية. اقرأ الملصق واتبع تعليماته.
هل يمكن تنظيف حساس الهواء بمنظف الفرامل أو الكاربريتر؟
لا يُنصح بذلك، فهذه المنظفات أقوى من اللازم وقد تترك أثرًا أو تتلف العنصر الحساس.
هل أمسح كود العطل بعد تنظيف حساس الهواء؟
امسحه فقط بعد معالجة السبب، ثم تحقق بالقيادة ومراجعة البيانات الحية. مسح الكود لا يصلح العطل، وإذا عاد فاطلب تشخيصًا.
هل يمكن قيادة السيارة وحساس الهواء معطل؟
قد تبقى قابلة للقيادة مع تأثر الأداء والصرفية. لكن إذا ومضت لمبة المكينة أو ضعف المحرك بوضوح أو ظهر تحذير أحمر، فتجنب القيادة واطلب المساعدة.
الخلاصة
طريقة فحص حساس الهواء الصحيحة تبدأ باستبعاد فلتر الهواء ودخول الهواء والفيشة، ثم الفحص بالنظر، ثم قراءة الأكواد والبيانات الحية. نظّف الحساس ببخاخ مخصص دون لمس العنصر الحساس، ولا تمسح الأكواد قبل معالجة السبب، واترك الاختبارات الكهربائية وقرار التغيير لفني مختص.
استدعاء السيارات في السعودية: التحقق برقم الهيكل والخطوات التالية
جدول المحتويات:
|
للتحقق من استدعاء السيارات في السعودية، أدخل رقم الهيكل في منصة الاستدعاءات الرسمية، ثم اقرأ تفاصيل الحملة واتبع الإجراء المحدد لسيارتك. لا يكفي تشابه اسم الطراز أو سنة الصنع للحكم بأنها مشمولة، ولا يعني غياب نتيجة أن السيارة خالية من العيوب. إذا ظهرت حملة تخصها، تواصل مع الجهة المسؤولة المذكورة فيها، واسأل عن التعليمات قبل القيادة والموعد، واحتفظ بتأكيد تنفيذ الإصلاح.
ما المقصود باستدعاء السيارات في السعودية؟
الاستدعاء إجراء لمعالجة عيب معلن، وليس وصفًا عامًا لكل مشكلة تظهر في السيارة. وتوضح وزارة التجارة أن خدمة الاستعلام تتيح التحقق من شمول المنتجات أو المركبات في حملات تعلنها الوزارة بالتعاون مع الشركات المصنعة والوكلاء المحليين. لذلك ابدأ بالمصدر الرسمي بدل الاكتفاء بصورة متداولة أو رسالة لا تعرف مصدرها.
يمكنك مراجعة خدمة الاستعلام عن المنتجات المعيبة لدى وزارة التجارة لفهم مسار الخدمة: الدخول إلى المنصة، وإدخال رقم الهيكل أو البحث عن المنتج، ثم متابعة تفاصيل الحملة والإجراءات المطلوبة. ولا تفترض أن الاستدعاء يعني استبدال السيارة؛ المطلوب هو الإجراء الذي يخص الحملة بعد تأكيد انطباقها على مركبتك.
ماذا تجهز قبل الاستعلام برقم الهيكل؟
جهّز رقم تعريف المركبة، المعروف برقم الهيكل أو VIN، واقرأه من مستند موثوق يخص السيارة أو من موضعه المحدد في دليل المالك. لا تستبدله برقم اللوحة أو برقم آخر لمجرد أن اسمه يبدو مشابهًا. وللمساعدة في التعرف عليه، راجع دليل معرفة رقم تعريف المركبة، ثم طابق البيانات مع السيارة نفسها.
- انسخ الرقم كاملًا كما هو، وراجع الحروف والأرقام قبل البحث، خصوصًا إذا نقلته من صورة أو رسالة.
- احتفظ بمعلومات السيارة الأساسية وأي إشعار استدعاء وصل إليك، لتشرح استفسارك بوضوح عند التواصل.
- إذا وجدت اختلافًا بين الرقم في المستند والسيارة، اطلب توضيحه من جهة مختصة قبل اعتماد نتيجة البحث.
لا ترسل صور مستنداتك الكاملة إلى حسابات غير موثوقة من أجل الاستعلام. ابدأ بالقناة الرسمية، وقدّم للجهة المسؤولة ما تطلبه عبر وسيلة التواصل المعتمدة لديها، دون نشر بياناتك في التعليقات العامة.
ما خطوات البحث في منصة الاستدعاءات؟
- افتح منصة استدعاء المنتجات المعيبة الرسمية وتوجه إلى خانة التحقق من المركبة أو المنتج، بدل الاكتفاء بتصفح آخر الإعلانات.
- أدخل رقم الهيكل الذي راجعته، ونفّذ البحث. إذا لم يقبل الحقل الإدخال، راجع الرقم وتعليمات الحقل بدل تغيير أحد أحرفه بالتخمين.
- اقرأ النتيجة كاملة وافتح تفاصيل أي حملة مرتبطة بها. دوّن مرجع الحملة إن ظهر، ووصف الخلل والإجراء المطلوب.
- راجع التعليمات الواردة، ثم تواصل مع الجهة المحددة لتأكيد شمول رقم الهيكل وترتيب الخطوة التالية، لا مع جهة تختارها من إعلان غير رسمي.
البحث باسم المنتج أو العلامة يساعد في الوصول إلى الإعلانات، لكنه ليس بديلًا عن مطابقة السيارة بعينها. احتفظ بتاريخ الاستعلام ونسخة من التفاصيل للرجوع إليها؛ ولا تعتبر لقطة قديمة حكمًا دائمًا على حالة الاستدعاءات، خصوصًا عند وصول إشعار جديد.
كيف تفسر نتيجة البحث دون استنتاجات خاطئة؟
افصل بين العثور على إعلان وبين التأكد من أن مركبتك مشمولة به، ثم افصل بين الشمول وبين تنفيذ الإجراء بالفعل. هذا الجدول يساعدك على اختيار الخطوة التالية، ولا يمثل أسماء حالات ثابتة في واجهة المنصة:
| ما الذي ظهر لك؟ | ماذا تفعل؟ |
| إعلان يحمل اسم طراز سيارتك | طابق رقم الهيكل وتحقق من نطاق الحملة قبل تعميمها على سيارتك. |
| نتيجة تشير إلى شمول المركبة | اقرأ تعليمات الحملة وتواصل مع الجهة المسؤولة عن تنفيذ الإجراء. |
| لم تجد نتيجة أو تعذر البحث | راجع الإدخال؛ وإذا لديك إشعار أو شك محدد فاطلب تأكيدًا من الجهة المعنية. |
| البائع يقول إن الإصلاح نُفّذ | اطلب مستند التنفيذ وطابقه مع رقم الهيكل والحملة المعنية. |
عدم ظهور استدعاء لا يضمن السلامة ولا يغني عن الفحص عند وجود أعراض غير طبيعية. كذلك لا تنسب أي صوت أو اهتزاز إلى حملة لمجرد تشابه الوصف؛ تشخيص العطل يحتاج إلى مختص، بينما الاستعلام يجيب عن سؤال مختلف هو شمول السيارة بالحملة.
ماذا تفعل إذا كانت سيارتك مشمولة؟
اقرأ وصف العيب والخطر والتعليمات كاملة قبل ترتيب مشوار إلى مركز الخدمة. لا توجد نصيحة قيادة واحدة تصلح لكل الحملات؛ إن تضمن الإعلان توجيهًا محددًا بشأن الاستخدام أو التوقف، فاتّبعه. وإذا بقي الأمر غير واضح، اسأل الجهة المسؤولة عن طريقة التعامل مع السيارة ونقلها قبل تحريكها.
- اذكر رقم الهيكل ومرجع الحملة، واطلب تأكيد أن التواصل يخص هذه السيارة وهذا الإجراء تحديدًا.
- اسأل عن مكان التنفيذ وطريقة الحجز وما ينبغي إحضاره، وتأكد من التعليمات التي تتبعها إلى حين الموعد.
- احتفظ بتفاصيل التواصل والموعد، واسأل كيف تحصل على تأكيد مكتوب بعد انتهاء العمل.
لا تحاول تجربة العيب عمدًا أو فك القطعة المشتبه بها أو إلغاء تحذير لإكمال القيادة. وإذا استلزم الإجراء قطعة أو عملًا فنيًا، فلا تعتبر شراء بديل بنفسك إغلاقًا للحملة. وللتفريق بين خيارات القطع خارج هذا الإجراء، اقرأ دليل قطع غيار السيارات الأصلية والتجارية والمستعملة؛ أما معالجة الاستدعاء فتابعها مع الجهة المسؤولة عنه.
كيف تتابع التنفيذ وتحتفظ بإثبات الإصلاح؟
عند تسلم السيارة، اطلب مستندًا يبين العمل المنفذ وتاريخه ويربطه برقم الهيكل والحملة. راجع أن البيانات تخص سيارتك، واسأل إن كان الإجراء اكتمل أم بقيت خطوة لاحقة. تأكيد الحجز أو زيارة المركز وحده لا يوضح بالضرورة أن معالجة الاستدعاء انتهت.
احفظ المستند مع سجل السيارة ونسخة من الإعلان والمراسلات المهمة. وإذا بدت نتيجة لاحقة غير متوافقة مع مستند التنفيذ، اعرضهما على الجهة المسؤولة واطلب توضيحًا بدل افتراض أن أحدهما يلغي الآخر. وإذا استمرت أعراض أو ظهرت ملاحظة بعد العمل، فبلّغ عنها واطلب تقييمًا فنيًا؛ إثبات إصلاح الحملة ليس شهادة بخلو السيارة من كل عطل.
ماذا تتحقق منه قبل شراء سيارة مستعملة؟
أضف الاستعلام عن الاستدعاءات المفتوحة، أي التي لم يكتمل الإجراء بشأنها، إلى قائمة التحقق قبل الشراء. اطلب رقم الهيكل وطابقه مع السيارة، وابحث بنفسك بدل الاعتماد على تأكيد شفهي أو صورة تخص سيارة مشابهة. وإذا ذكر البائع تنفيذ حملة سابقة، اطلب مستندها وراجع رقم الهيكل وتفاصيل العمل.
إن ظهرت حملة تخص السيارة ولم يتضح تنفيذها، اسأل الجهة المسؤولة عما تبقى قبل اتخاذ قرار الشراء أو الاستخدام. ولا تجعل نتيجة الاستدعاءات بديلًا عن الفحص الفني أو مراجعة حالة السيارة؛ استكملها مع نصائح فحص السيارة المستعملة قبل الشراء. الهدف معرفة ما تحقق وما يحتاج إلى متابعة، لا الحصول على ضمان شامل من نتيجة بحث واحدة.
أسئلة شائعة حول استدعاءات السيارات
- هل يكفي اسم السيارة لمعرفة شمولها؟ لا تعتمد عليه وحده؛ استخدم رقم الهيكل لتحديد المركبة، ثم أكد انطباق الحملة مع الجهة المسؤولة إذا بقيت النتيجة غير واضحة.
- هل عدم ظهور نتيجة يعني أن السيارة آمنة تمامًا؟ لا. الاستعلام ليس فحصًا فنيًا شاملًا، ولا يبرر تجاهل أعراض أو تحذيرات تحتاج إلى تقييم مختص.
- هل أنتظر ظهور عطل قبل التواصل؟ إذا تأكد شمول سيارتك، فاتبع تعليمات الحملة وتواصل بشأن الإجراء دون اشتراط ظهور عارض محسوس أو محاولة استحداثه.
- هل أحجز لدى أي ورشة لإغلاق الاستدعاء؟ ابدأ بالجهة المحددة في الإعلان، واطلب منها توجيهك إلى مكان التنفيذ وطريقة تأكيد إتمامه، بدل افتراض أن أي إصلاح مستقل يكفي.
- ما الذي أحتفظ به بعد تنفيذ الإجراء؟ احفظ تأكيد التنفيذ المرتبط برقم الهيكل والحملة، وتاريخ العمل والمراسلات المهمة، لتسهيل المتابعة أو توضيح سجل السيارة عند بيعها.
ابدأ برقم الهيكل الصحيح، واقرأ الإعلان كاملًا، ثم تابع مع الجهة المسؤولة حتى يتضح تنفيذ الإجراء وتوثيقه. اجعل الاستعلام خطوة ضمن العناية بالسيارة وفحصها قبل الشراء، لا بديلًا عن الفحص الفني أو تعليمات السلامة الخاصة بها.
تقسيط بسعر الكاش: ماذا يعني وكيف تتحقق من العرض قبل التوقيع؟
جدول المحتويات:
|
عرض التقسيط بسعر الكاش يعني في الأصل أن مجموع ما تدفعه للسيارة بالأقساط يساوي سعرها لو دفعت قيمتها كاملة دفعة واحدة، أي أن تكلفة التمويل لا تُضاف إلى سعر السيارة لأن البائع أو العرض يتحملها. لكن عبارة تقسيط بسعر الكاش في الإعلان وحدها لا تكفي؛ فقد تبقى رسوم إدارية، أو تأمين شامل مطلوب طوال مدة العقد، أو دفعة أخيرة، أو إضافات مدمجة في العرض. لذلك اطلب سعر الكاش والمبلغ الإجمالي المستحق مكتوبين، وقارن بينهما، واقرأ جدول السداد وشروط العرض ومدة صلاحيته قبل التوقيع.
ما معنى تقسيط بسعر الكاش؟
الفكرة أن تشتري السيارة بالأقساط دون أن يرتفع سعرها عن سعر الكاش. في التمويل المعتاد يدفع المشتري فوق سعر السيارة تكلفة التمويل، وهي ما تتقاضاه جهة التمويل مقابل تقسيط المبلغ على مدة العقد. أما في هذا النوع من العروض فيُعلن أن هذه التكلفة لا تقع على المشتري، فيبقى مجموع الدفعة الأولى والأقساط والدفعات الأخرى مساويًا لسعر الكاش.
وتنتشر في البحث صيغ متقاربة مثل «سيارات تقسيط بسعر الكاش» و«سيارة اقساط بسعر الكاش» و«دفعتين بسعر الكاش»، والمعنى العام واحد: سعر العقد يساوي سعر الدفع الكامل. أما الموازنة بين الكاش والتقسيط بوجه عام، بمزايا كل خيار وعيوبه وطريقة حساب التكلفة الإجمالية، فتجدها في مقارنة شراء سيارة بالتقسيط أم كاش قبل أن تقرر، بينما يركز هذا المقال على عروض التقسيط بسعر الكاش تحديدًا وكيف تتحقق منها.
كيف تعمل عروض التقسيط بسعر الكاش عادة؟
تختلف تفاصيل كل عرض، لكن الصورة العامة متشابهة غالبًا: يتفق البائع مع جهة تمويل على أن يتحمل هو تكلفة التمويل كلها أو جزءًا منها، فيظهر للمشتري أن ما يدفعه لا يتجاوز سعر الكاش. والتمويل نفسه تقدمه جهة التمويل وفق شروطها، ويخضع لموافقتها الائتمانية، فوجود العرض لا يعني قبول طلبك تلقائيًا.
- قد يقتصر العرض على سيارات أو فئات محددة، أو على كمية معينة.
- قد يرتبط بمدة تقسيط محددة أو بدفعة أولى معينة، فإذا غيّرت المدة أو المقدم تغيّر الحساب وقد يخرج طلبك من العرض.
- قد يكون لمدة محدودة، فتنتهي صلاحيته أو تتغير شروطه دون أن يتغير الإعلان القديم.
- قد لا يجتمع مع خصومات تُمنح لمن يدفع الكاش، فيكون «سعر الكاش» المذكور في العرض أعلى مما قد تحصل عليه لو دفعت المبلغ كاملًا.
وفي بعض الحالات يكون العرض بسعر الكاش في الاسم فقط، إذ تنتقل التكلفة إلى بنود أخرى مثل الرسوم أو الإضافات. لذلك العبرة بالمبلغ الإجمالي المكتوب في العقد، لا بعنوان الإعلان. وفي مجموعة صالح للسيارات تُقدَّم حلول التمويل عبر بنوك وجهات تمويل معتمدة، والتمويل تقدمه جهة التمويل لا المجموعة، ويمكنك مراجعة الأسئلة الشائعة عن الشراء والتمويل لمعرفة طرق الدفع وشروط التمويل العامة.
ما التكاليف الأخرى التي قد تبقى رغم أن العرض بسعر الكاش؟
حتى لو لم تُضف تكلفة تمويل إلى سعر السيارة، قد تبقى عليك بنود أخرى تختلف بحسب العرض وشروط جهة التمويل. يلخص الجدول أهمها وما تسأل عنه قبل التوقيع:
| البند | ما قد يعنيه | ماذا تسأل |
| الرسوم الإدارية أو رسوم معالجة الطلب | مبلغ تتقاضاه جهة التمويل عند دراسة الطلب أو فتح العقد | هل توجد رسوم؟ وهل هي داخل المبلغ الإجمالي أم خارجه؟ |
| التأمين الشامل خلال مدة العقد | قد تشترط جهة التمويل تأمينًا شاملًا على السيارة طوال مدة التقسيط | هل التأمين على حسابي؟ ومن يختار شركة التأمين؟ وكيف يُجدَّد؟ |
| الدفعة الأولى (المقدم) | جزء من السعر يُدفع عند التعاقد | هل العرض مشروط بمقدم معين؟ وهل يبقى العرض إذا غيّرته؟ |
| الدفعة الأخيرة | مبلغ أكبر من القسط الشهري يُستحق في نهاية العقد | هل في جدول السداد دفعة أخيرة؟ وما خياراتي عند استحقاقها؟ |
| الإضافات المدمجة في العرض | باقات صيانة أو إكسسوارات أو تظليل أو حماية تُضاف إلى السعر | هل الإضافات إلزامية؟ وهل يمكن إزالتها مع بقاء العرض؟ |
| السداد المبكر | شروط إنهاء العقد قبل موعده | هل توجد رسوم أو شروط للسداد المبكر؟ وكيف تُحسب؟ |
وقد يتضمن العقد بنودًا أخرى غير هذه. اطلب كل بند مكتوبًا، وتحقق من العقد ومن الإفصاحات الرسمية لجهة التمويل، لأن هذه التفاصيل تختلف من عقد لآخر، وما لا تفهمه اسأل عنه جهة التمويل مباشرة.
كيف تتأكد أن العرض بسعر الكاش فعلًا؟
- اطلب سعر الكاش للسيارة نفسها، بالفئة والمواصفات واللون نفسها، مكتوبًا في عرض سعر رسمي.
- اطلب المبلغ الإجمالي المستحق في التقسيط مكتوبًا: الدفعة الأولى، ومجموع الأقساط، والدفعة الأخيرة إن وجدت، وكل الرسوم.
- قارن الرقمين: إذا كان المبلغ الإجمالي أعلى من سعر الكاش، فالفرق هو ما تدفعه فعلًا مقابل التقسيط مهما كان اسم العرض.
- اطلب جدول السداد كاملًا، وتأكد أن عدد الأقساط وقيمتها ومواعيدها تطابق ما قيل لك شفهيًا.
- اقرأ شروط العرض: السيارات المشمولة، ومدة التقسيط المسموح بها، والمقدم المطلوب، وتاريخ انتهاء العرض.
- تأكد قبل التوقيع أن عرض جهة التمويل والعقد يذكران الأرقام نفسها الواردة في عرض البائع.
ولتقدير القسط الشهري تقديرًا أوليًا قبل زيارة المعرض، يمكنك الاستعانة بصفحة تقسيط السيارات وحاسبة الأقساط، مع العلم أن الأرقام النهائية تحددها جهة التمويل وفق شروطها، وأن التقدير الأولي لا يغني عن جدول السداد الرسمي.
ما الأسئلة التي تطرحها قبل التوقيع؟
- هل سعر الكاش في العرض هو السعر نفسه الذي أدفعه لو اشتريت كاش اليوم، أم أن خصم الكاش لا يشمل العرض؟
- ما المبلغ الإجمالي الذي سأدفعه حتى آخر قسط، شاملًا كل الرسوم والإضافات؟
- من يتحمل تكلفة التمويل، وهل يتغير ذلك إذا غيّرت المدة أو المقدم؟
- هل التأمين الشامل مطلوب طوال مدة العقد، ومن يدفع تجديده؟
- هل في العقد دفعة أخيرة، وما خياراتي عند استحقاقها؟
- ما شروط السداد المبكر، وهل تبقى مزايا العرض إذا سددت قبل الموعد؟
- متى ينتهي العرض، وماذا يحدث إذا انتهى قبل صدور قرار جهة التمويل في طلبي؟
دوّن الإجابات واطلبها مكتوبة، ولا توقع على عقد فيه خانات فارغة أو بنود لم تُشرح لك. ولخطوات الشراء الأخرى من تحديد الميزانية إلى فحص السيارة واستلامها، راجع دليل شراء سيارة جديدة قبل التوقيع والاستلام.
متى يناسبك عرض التقسيط بسعر الكاش؟
يكون العرض مناسبًا عادة عندما تكون قد قررت التقسيط أصلًا، ويثبت بعد المقارنة أن المبلغ الإجمالي يساوي سعر الكاش فعلًا، وأن السيارة المشمولة هي التي تحتاجها لا التي يفرضها العرض. ومن العلامات التي تجعله خيارًا معقولًا:
- أن يكون القسط الشهري مريحًا لدخلك ولا يضغط على التزاماتك الأخرى.
- أن تكون شروط التأمين والرسوم والإضافات واضحة ومقبولة لك.
- أن تفضّل الاحتفاظ بجزء من مدخراتك بدل دفع قيمة السيارة كاملة.
وقد لا يناسبك إذا كانت السيارة المشمولة لا تلائم احتياجك، أو كان المقدم أو الدفعة الأخيرة أكبر مما تتحمل، أو كان خصم الكاش المتاح يجعل الدفع الكامل أوفر لك. أما إن كان ما معك لا يكفي للمقدم أصلًا، فتلك مسألة مختلفة تتعلق بالشراء دون دفعة أولى ولها شروطها لدى جهات التمويل. وقبل أن تقرر، يمكنك تصفح العروض الحالية على السيارات والتحقق من شروط كل عرض ومدة صلاحيته.
أسئلة شائعة حول التقسيط بسعر الكاش
هل التقسيط بسعر الكاش يعني عدم وجود أي تكلفة إضافية؟
ليس بالضرورة. قد يتحمل البائع تكلفة التمويل، لكن قد تبقى رسوم إدارية أو تأمين شامل أو إضافات مدمجة. العبرة بالمبلغ الإجمالي المكتوب مقارنةً بسعر الكاش للسيارة نفسها.
ما معنى دفعتين بسعر الكاش؟
يُقصد بها عادة تقسيم سعر السيارة على دفعتين دون زيادة على سعر الكاش، بحسب شروط البائع. اسأل عن موعد كل دفعة، ومتى تُسلَّم السيارة وتُنقل ملكيتها، واطلب ذلك مكتوبًا.
هل تشمل عروض التقسيط بسعر الكاش كل السيارات؟
غالبًا لا؛ فقد يقتصر العرض على سيارات أو فئات أو كميات محددة ولمدة محدودة. اقرأ شروط العرض وتاريخ انتهائه قبل أن تعتمد عليه في قرارك.
هل يمكن السداد المبكر في هذه العروض؟
يعتمد ذلك على شروط جهة التمويل والعقد. اسأل جهة التمويل عن شروط السداد المبكر ورسومه إن وجدت، وعن أثره على مزايا العرض، واطلب الإجابة مكتوبة.
هل يستطيع المقيم شراء سيارة تقسيط بسعر الكاش؟
يمكن للمقيمين الشراء بالتمويل، لكن قبول الطلب والمستندات المطلوبة تحددها جهة التمويل وفق شروطها وموافقتها الائتمانية، وقد تختلف شروط كل عرض، فاسأل جهة التمويل قبل التقديم.
الخلاصة
التقسيط بسعر الكاش يعني أن سعر العقد يساوي سعر الدفع الكامل، لكنه لا يعني دائمًا غياب أي تكلفة أخرى. اطلب سعر الكاش والمبلغ الإجمالي مكتوبين وقارن بينهما، وراجع جدول السداد والرسوم والتأمين والدفعة الأخيرة وشروط السداد المبكر وصلاحية العرض، ثم وقّع فقط إذا كانت الأرقام واضحة ومناسبة لميزانيتك.
شراء سيارة صينية في السعودية: ماذا تتحقق منه قبل الشراء؟
جدول المحتويات:
|
قبل شراء سيارة صينية في السعودية، تحقق من أمور لا تظهر في صالة العرض: الشركة الأم للعلامة ومن يمثلها رسميًا في المملكة، ووجود مراكز صيانة وقطع غيار في مدينتك، وشروط الضمان المكتوبة، ومطابقة السيارة للمواصفات الخليجية المناسبة للحرارة والغبار، ثم تجربة القيادة واختبار التقنيات وواجهة الشاشة باللغة العربية. هذا الدليل قائمة تحقق محايدة لا تفاضل بين العلامات، بل تساعدك على طرح الأسئلة الصحيحة على البائع قبل التوقيع.
لماذا تهمك الشركة الأم للعلامة الصينية؟
تضم السوق السعودية علامات صينية كثيرة، وبعضها علامات تابعة لمجموعة أكبر. معرفة الشركة الأم تساعدك على فهم من يقف خلف السيارة، وعلى توجيه أسئلتك عن الوكيل وشبكة الخدمة. ومن أمثلة هذه العلاقات:
- جيتور (Jetour) وأومودا (Omoda) وجايكو (Jaecoo): علامات تابعة لشركة شيري (Chery).
- هافال (Haval): علامة تملكها شركة جريت وول موتور (Great Wall Motor)، وتتخصص في السيارات متعددة الاستخدامات والكروس أوفر.
- ديبال (Deepal): شركة تملكها شانجان (Changan).
- لينك آند كو (Lynk & Co): علامة ضمن مجموعة جيلي (Geely).
- هونشي (Hongqi): علامة تملكها وتديرها مجموعة فاو (FAW).
لكن تبعية علامتين لمجموعة واحدة لا تعني بالضرورة أن لهما الوكيل نفسه أو مراكز الخدمة نفسها في المملكة، فاسأل عن كل علامة على حدة. كما أن العلامات والطرازات المتاحة في السوق تتغير من فترة إلى أخرى. وإذا أردت التعرف على شعارات هذه العلامات وأسمائها، فراجع دليل علامات السيارات وأسمائها.
كيف تتأكد من الوكيل المعتمد وخدمة ما بعد البيع في مدينتك؟
اشترِ من الوكيل الرسمي للعلامة في المملكة أو من موزع معتمد لديه، واسأل البائع صراحة عن صفته. ومن طرق التحقق مراجعة قائمة الموزعين ومراكز الخدمة على الموقع الرسمي للعلامة في المملكة إن توفر، والتأكد من تفعيل الضمان لدى الوكيل باسمك عند الاستلام.
خدمة ما بعد البيع جزء من قرار الشراء، لذلك اسأل قبل التوقيع:
- أين أقرب مركز صيانة معتمد إلى مدينتك؟ وهل يخدم هذا الطراز بنوع محركه، خاصة إن كان هجينًا أو كهربائيًا؟
- هل قطع الصيانة الدورية مثل الفلاتر وفحمات الفرامل متوفرة محليًا؟ وكيف تُطلب القطع غير المتوفرة؟
- كيف يُتعامل مع قطع الهيكل والزجاج والإضاءة بعد الحوادث، وهل يوفرها الوكيل؟
- هل توجد خدمة مساعدة على الطريق، وما شروطها المكتوبة؟
ماذا تقرأ في شروط الضمان المكتوبة؟
لا تعتمد على وعد شفهي من البائع؛ اقرأ كتيب الضمان وعقد البيع، واطلب كتابة أي التزام إضافي في العقد أو الفاتورة. وانتبه إلى ما يلي:
- الأجزاء المشمولة، مثل المكينة والقير والأنظمة الكهربائية، وهل لبطارية الجهد العالي في السيارات الكهربائية والهجينة ضمان مستقل بشروط خاصة.
- مدة الضمان وحد المسافة المقطوعة كما هما مكتوبان في الكتيب، ومتى يبدأ احتسابهما.
- شروط استمرار الضمان، مثل الصيانة لدى مراكز معتمدة والالتزام بجدول الصيانة في دليل المالك.
- الاستثناءات، مثل القطع المستهلكة والتعديلات غير المعتمدة، وهل ينتقل الضمان إلى المالك التالي عند البيع.
هل السيارة بالمواصفات الخليجية ومناسبة لحرارة السعودية؟
اسأل عن نسخة السوق التي صُنعت لها السيارة، وتأكد من أنها النسخة المخصصة للسوق السعودي أو الخليجي. فالسيارة المخصصة لأسواق أخرى قد تختلف في التبريد والتكييف وإعدادات نظام الوسائط، وقد لا يشملها ضمان الوكيل المحلي.
وفي ظروف الحرارة الشديدة والغبار، تتضمن أدلة مالكين كثيرة جدول صيانة للاستخدام في الظروف القاسية، فاسأل مركز الخدمة هل ينطبق على استخدامك، خاصة ما يتعلق بفلتر الهواء وفلتر المكيف. وتحقق كذلك من رقم الأوكتان المطلوب للبنزين في دليل المالك أو على غطاء خزان الوقود، لأن بعض المحركات قد تتطلب بنزينًا بأوكتان أعلى من غيرها، وهذا يدخل في حساب تكلفة التشغيل.
ماذا تختبر في تجربة القيادة والتقنيات والشاشة؟
جرّب السيارة في طرق تشبه استخدامك اليومي، واختبر المكيف في وقت الحر، واتبع قائمة فحص تجربة القيادة قبل الشراء لتقييم الراحة والضوضاء والرؤية. ثم ركّز على التقنيات والشاشات، لأنها تختلف كثيرًا بين الطرازات والفئات:
- أنظمة مساعدة السائق: تأكد من أن الميزات المعلنة موجودة في الفئة التي تشتريها، وجرّب طريقة تفعيلها وتنبيهاتها.
- واجهة الشاشة والطبلون: هل تدعم اللغة العربية بترجمة واضحة؟ وهل تعمل الملاحة والأوامر الصوتية وربط الهاتف كما تتوقع؟
- التحديثات البرمجية: هل تصل عن بُعد أم عبر مركز الخدمة؟ ومن يقدمها في المملكة؟ وهل يحتاج تطبيق السيارة إلى حساب أو اشتراك؟
- سهولة الاستخدام: هل يمكنك ضبط المكيف والمرايا والإعدادات الأساسية بسهولة أثناء القيادة دون تشتيت؟
بنزين أم هجينة أم كهربائية: ماذا تراعي؟
نوع المحرك يغيّر الأسئلة التي تطرحها على البائع:
- البنزين: راجع رقم الأوكتان المطلوب وجدول الصيانة في دليل المالك.
- الهجينة: اسأل هل هي هجينة عادية أم قابلة للشحن من مصدر خارجي، وعن قدرة مركز الخدمة على صيانة النظام الهجين.
- الكهربائية: تأكد من إمكانية تركيب شاحن منزلي في سكنك، ومن توفر الشحن على طرقك المعتادة، واسأل عن تأثير التكييف والحرارة في مدى القيادة.
وفي النوعين الهجين والكهربائي، اقرأ شروط ضمان البطارية مكتوبة، واسأل عن الفنيين المؤهلين للتعامل مع أنظمة الجهد العالي في مدينتك.
ماذا تسأل عن التأمين وقيمة إعادة البيع؟
اطلب عروض تأمين للطراز والفئة نفسيهما قبل التوقيع، لأن قسط التأمين يختلف بحسب السيارة وعوامل أخرى، وقارن التغطية والاستثناءات وليس القسط وحده.
أما قيمة إعادة البيع فلا توجد قاعدة ثابتة لها؛ تابع إعلانات السيارات المستعملة من الطراز نفسه لتكوين فكرة عامة، وتذكّر أن حالة السيارة وسجل صيانتها لدى مركز معتمد يؤثران فيها. ومن المفيد أيضًا التحقق قبل الشراء من وجود أي حملة استدعاء على الطراز.
قائمة التحقق قبل شراء سيارة صينية
يلخص الجدول التالي ما تتحقق منه، وسبب أهميته، وطريقة التحقق:
| ما تتحقق منه | لماذا يهم؟ | كيف تتحقق؟ |
| صفة البائع | ضمان الوكيل والصيانة المعتمدة مرتبطان بها | اسأل البائع وراجع قائمة الموزعين على الموقع الرسمي للعلامة |
| مراكز الخدمة وقطع الغيار | تقليل الانتظار عند الصيانة أو الإصلاح | اسأل عن أقرب مركز معتمد وتوفر قطع الصيانة الدورية |
| الضمان المكتوب | معرفة ما يغطيه وشروط استمراره | اقرأ كتيب الضمان واطلب كتابة أي وعد إضافي |
| المواصفات الخليجية | ملاءمة التبريد والتكييف للحرارة والغبار | اسأل عن نسخة السوق وراجع مستندات السيارة |
| نوع البنزين | استخدام الوقود الذي صُمم له المحرك | دليل المالك أو ملصق غطاء خزان الوقود |
| التقنيات والشاشة | التأكد من الميزات ودعم اللغة العربية | جرّبها أثناء تجربة القيادة |
| التأمين وإعادة البيع | تقدير تكلفة الملكية | عروض تأمين للفئة نفسها ومتابعة إعلانات السيارات المستعملة |
أسئلة شائعة حول شراء سيارة صينية
هل السيارات الصينية مناسبة لحرارة السعودية؟
يعتمد ذلك على الطراز ومواصفاته وطريقة صيانته، لا على بلد المنشأ وحده. تأكد من أن السيارة بالمواصفات الخليجية، واختبر المكيف في وقت الحر، والتزم بجدول الصيانة في دليل المالك.
كيف أتأكد أن البائع وكيل أو موزع معتمد؟
اسأل البائع عن صفته، وراجع قائمة الموزعين على الموقع الرسمي للعلامة في المملكة إن توفر، وتأكد من تفعيل الضمان لدى الوكيل باسمك عند الاستلام.
هل يشمل الضمان الصيانة الدورية؟
ليس بالضرورة؛ فالضمان يغطي عادة عيوب التصنيع، أما الصيانة الدورية المجانية فتعتمد على عرض البائع. اعتمد على ما هو مكتوب في كتيب الضمان وعقد البيع.
كيف أعرف أن قطع الغيار متوفرة في مدينتي؟
اسأل مركز الخدمة المعتمد الأقرب إليك عن قطع الصيانة الدورية للطراز الذي تريده وعن طريقة طلب القطع غير المتوفرة، واعتمد على رقم الهيكل (VIN) عند الطلب حتى تكون القطعة مطابقة.
هل تتغير العلامات الصينية المتاحة في السعودية؟
نعم، قد تدخل علامات وطرازات جديدة وتتغير الفئات المعروضة من فترة إلى أخرى، لذلك تحقق من الوضع الحالي لدى الوكيل بدل الاعتماد على معلومات قديمة.
الخلاصة
شراء سيارة صينية يشبه شراء أي سيارة جديدة، لكنه يستحق أسئلة إضافية: من الشركة الأم ومن الوكيل، وأين مراكز الخدمة وقطع الغيار، وما شروط الضمان المكتوبة، وهل المواصفات خليجية، وكيف تعمل التقنيات والشاشة بالعربية. ويمكنك تصفح السيارات الجديدة المعروضة لدى مجموعة صالح للسيارات، ثم تطبيق هذه القائمة على أي طراز تفكر فيه.
السيارة ما تدق سلف؟ الفرق بين عطل السلف والبطارية وكيف تحدده
جدول المحتويات:
|
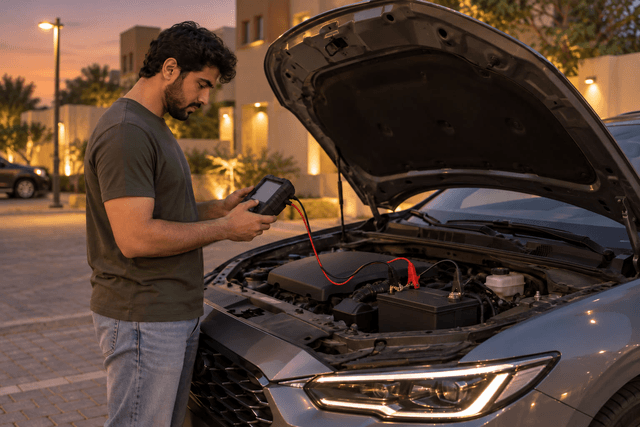
إذا أدرت المفتاح أو ضغطت زر التشغيل ولم يدُر المحرك أصلًا، أي أن السيارة ما تدق سلف، فالسبب قد يكون في بطارية السيارة أو توصيلاتها، أو في سلف السيارة ودائرته، أو في شرط تشغيل لم يتحقق مثل وضع القير أو التعرف على المفتاح. ويظهر الفرق بين عطل السلف والبطارية غالبًا في إضاءة الطبلون، ونوع الصوت، ونتيجة تجربة الاشتراك. وهي مؤشرات لترتيب الفحص، أما التأكيد فيكون لدى فني مختص بالأجهزة.
ما الفرق بين أن السيارة ما تدق سلف وأنها تدور ولا تشتغل؟
عبارة «ما تدق سلف» تعني أن المحرك لا يدور عند التشغيل: لا تسمع شيئًا، أو تسمع طقة أو طقطقة فقط. أما إذا كان السلف يدير المحرك بصوته المعتاد دون أن يشتغل، فهذه حالة مختلفة أسبابها غالبًا في الوقود أو الشرارة أو الحساسات، وقد شرحناها في دليل السيارة تدور ولا تشتغل وخطوات فحصها. هنا نركز على الحالة الأولى، ومسار فحصها يبدأ من الكهرباء.
ما الفرق بين عطل السلف والبطارية من خلال الصوت والإضاءة؟
راقب لحظة التشغيل وإضاءة الطبلون قبلها وأثناءها، فلكل علامة احتمال أقرب لا حكم نهائي:
- لا صوت ولا إضاءة، أو طبلون باهت جدًا: قد يشير إلى بطارية فارغة تمامًا، أو قطب مفكوك أو متآكل، أو فيوز رئيسي.
- لا صوت مع إضاءة قوية: قد يعني أن أمر التشغيل لا يصل إلى السلف، بسبب وضع القير أو دعسة الفرامل أو الكلتش، أو عدم التعرف على المفتاح، أو الريلاي أو الفيوز.
- طقة واحدة مع إضاءة قوية لا تخفت: قد تشير إلى السلف أو الملف الذي يدفع ترسه (السولينويد)، أو إلى ضعف في كابل السلف أو سلك الأرضي.
- طقطقة سريعة متتابعة مع خفوت الإضاءة: قد تشير إلى بطارية ضعيفة الشحن أو أقطاب سيئة التوصيل، فلا يصل إلى السولينويد تيار كافٍ فيرتد ويكرر المحاولة.
- دوران بطيء متثاقل: قد يشير إلى بطارية ضعيفة أو توصيلات متآكلة، وأحيانًا إلى سلف يسحب تيارًا زائدًا بسبب تآكل داخلي.
- أزيز أو طحن دون دوران المحرك: قد يعني أن ترس السلف لا يتعشق مع ترس الحذافة (الفلايويل) أو أن أسنان أحدهما تالفة، فتوقف عن المحاولة.
- تشتغل مرة ولا تشتغل مرة: قد يشير إلى توصيل مفكوك، أو سلف بدأ يضعف، أو ريلاي متقطع، أو حساس وضع القير؛ فسجّل متى تتكرر المشكلة وأخبر الفني.
وللتوسع في كل جهة على حدة، راجع علامات تلف سلف السيارة وأعراض تلف بطارية السيارة وطرق فحصها.
لماذا لا تدق السيارة سلف والبطارية جديدة؟
تركيب بطارية جديدة لا يعني انتهاء المشكلة؛ فقد تكون القديمة سليمة أصلًا، أو يكون السبب في مكان لم يُفحص. أبرز الاحتمالات:
- أقطاب غير مشدودة جيدًا، أو تآكل بقي على أطراف الكابلات، أو سلك أرضي (أرث) تالف أو مفكوك بين المحرك والهيكل.
- بطارية جديدة غير مشحونة بالكامل، لأنها خُزنت طويلًا أو فرغت بسبب إضاءة أو أجهزة تُركت تعمل.
- بطارية لا تطابق مواصفة السيارة في السعة أو تيار التشغيل أو التقنية؛ راجع دليل اختيار بطارية السيارة الجديدة.
- تهريب كهرباء يفرغ البطارية أثناء الوقوف، فتشتغل السيارة اليوم ولا تدق سلف صباح الغد؛ اقرأ عن مشاكل الكهرباء وتهريبها في السيارة.
- ضعف نظام الشحن (الدينمو)، فتفرغ البطارية تدريجيًا رغم القيادة، وقد تظهر لمبة الشحن على الطبلون.
- ريلاي السلف أو فيوز دائرة التشغيل، أو السلف نفسه والسولينويد، خاصة إذا كانت الأعراض موجودة قبل تغيير البطارية.
- عدم التعرف على المفتاح بسبب ضعف بطارية الريموت أو خلل في نظام منع التشغيل، الذي يمنع دوران السلف في بعض السيارات.
- القير ليس على P أو N في الأوتوماتيك، أو الكلتش غير مضغوط بالكامل أو حساسه معطل في القير العادي، أو الفرامل غير مضغوطة في السيارات بزر تشغيل.
ما الفحوصات الآمنة التي تجريها بنفسك قبل الورشة؟
هذه الفحوصات لا تحتاج إلى فك أي قطعة، وتساعدك على تقريب الاحتمال:
- تأكد أن القير على P أو N، وأنك تضغط الفرامل أو الكلتش كما يطلب دليل المالك، وجرّب التشغيل على N إذا لم ينجح على P.
- لاحظ إضاءة الطبلون: قوية أم باهتة أم مطفأة؟ وهل تظهر رسالة عن المفتاح أو لمبة البطارية؟
- اختبار الأنوار: شغّل الأنوار الأمامية وراقب انعكاسها على جدار أثناء محاولة التشغيل. خفوتها الشديد قد يشير إلى البطارية أو توصيلاتها، وبقاؤها قوية مع طقة واحدة قد يشير إلى السلف. وبعض السيارات تطفئ أحمالًا كهربائية لحظة التشغيل، فلا تعتمد على هذه الملاحظة وحدها.
- جرّب المفتاح الاحتياطي، وانتبه لبطارية الريموت إن ظهرت رسالة عدم التعرف عليه، واتبع طريقة التشغيل البديلة إن ذكرها دليل المالك.
- افحص الأقطاب بالنظر والمحرك مطفأ: هل الكابلات ثابتة؟ هل توجد أملاح بيضاء أو خضراء؟ لا تحركها بأداة معدنية ولا تلمس القطبين معًا.
- جرّب الاشتراك باتباع خطوات اشتراك بطارية السيارة بأمان: إذا دار المحرك طبيعيًا فالأقرب البطارية أو توصيلاتها، وإذا بقيت الطقة نفسها فالاحتمال يميل إلى السلف أو دائرته.
ما الذي يجب ألا تفعله عندما لا تدق السيارة سلف؟
- لا تطرق السلف بأداة بينما يحاول شخص آخر التشغيل؛ فالقرب من المروحة والسيور والأجزاء الساخنة مع دوران مفاجئ قد يسبب إصابة.
- لا تكرر المحاولات بلا توقف ولا تُطل الضغط؛ فالسلف مصمم للعمل المتقطع وقد يسخن، فامنحه راحة بين المحاولات كما يذكر دليل المالك.
- لا تتجاوز الريلاي ولا توصل أطراف السلف أو أقطاب البطارية بمفك أو سلك؛ فقد يدور المحرك فجأة والسيارة معشقة، أو يحدث شرر وتلف كهربائي.
- لا تغيّر السلف أو البطارية بالتخمين قبل الفحص، فقد لا يحل ذلك المشكلة.
- لا تحاول اشتراك بطارية منتفخة أو مشقوقة أو يتسرب منها سائل، واطلب المساعدة.
كيف تقرأ علامات البطارية والسلف في جدول واحد؟
يلخص الجدول التالي العلامات الشائعة، والجهة الأقرب احتمالًا، والخطوة التالية المقترحة:
| العلامة | الأقرب احتمالًا | يستحق الاستبعاد أيضًا | الخطوة التالية |
| لا صوت والطبلون مطفأ | البطارية أو الأقطاب | الفيوز الرئيسي | افحص الأقطاب بالنظر وجرّب الاشتراك |
| لا صوت والطبلون قوي | دائرة التشغيل | وضع القير والمفتاح والريلاي | تأكد من P أو N والفرامل وجرّب المفتاح الاحتياطي |
| طقة واحدة والإضاءة قوية | السلف أو السولينويد | كابل السلف أو الأرضي | اطلب فحص السلف ودائرته |
| طقطقة سريعة والإضاءة تخفت | البطارية أو الأقطاب | ضعف نظام الشحن | جرّب الاشتراك ثم افحص البطارية والشحن |
| دوران بطيء متثاقل | البطارية أو التوصيلات | سلف يسحب تيارًا عاليًا | اطلب فحص البطارية تحت الحمل وسحب السلف |
| أزيز أو طحن دون دوران | ترس السلف | أسنان الحذافة | أوقف المحاولات واطلب الفحص |
| مشكلة متقطعة | توصيل مفكوك أو سلف يضعف | الريلاي أو حساس القير | سجّل متى تحدث وأخبر الفني |
ماذا يفحص الفني لتأكيد السبب؟
يعتمد الفني على القياس وفق بيانات الصانع، وغالبًا يفحص:
- حالة البطارية تحت الحمل أو بجهاز فحص البطاريات، لا مجرد شحنها.
- هبوط الجهد على الكابل الموجب وسلك الأرضي أثناء التشغيل، لكشف مقاومة في التوصيلات لا تظهر بالنظر.
- التيار الذي يسحبه السلف، فالسحب المرتفع قد يشير إلى سلف متعب أو مقاومة ميكانيكية في المحرك.
- وصول إشارة التشغيل إلى السلف عبر الريلاي والفيوز وحساس القير أو الكلتش.
- نظام الشحن، والأعطال المخزنة في كمبيوتر السيارة إذا ظهرت رسائل عن المفتاح أو نظام منع التشغيل.
أسئلة شائعة حول السيارة التي ما تدق سلف
ما هو السلف في السيارة؟
السلف أو ستارتر السيارة محرك كهربائي صغير يأخذ تياره من البطارية، ويدير المحرك لحظة التشغيل عبر ترس يتعشق مع الحذافة ثم ينفصل بعد اشتغاله، لذلك يحتاج إلى بطارية سليمة وتوصيلات جيدة.
كيف أعرف أن السلف خربان وليس البطارية؟
إذا كانت البطارية مشحونة ومفحوصة والأقطاب سليمة، وتكررت الطقة الواحدة مع إضاءة قوية حتى مع الاشتراك، فالاحتمال يميل إلى السلف أو دائرته، ويؤكد الفني ذلك بقياس هبوط الجهد وسحب التيار.
ماذا يعني صوت الطقطقة في سلف السيارة عند التشغيل؟
الطقطقة السريعة تحدث غالبًا عندما لا يصل إلى السلف تيار كافٍ بسبب بطارية ضعيفة أو أقطاب متآكلة أو مفكوكة، أما الطقة الواحدة مع إضاءة قوية فقد ترتبط بالسلف أو السولينويد.
هل الطرق على السلف يحل المشكلة؟
قد يعمل السلف مؤقتًا بعد الطرق عليه، لكن ذلك علامة على عطل فيه وليس حلًا، وهو خطر أثناء محاولة شخص آخر التشغيل.
هل يمكن أن يمنع المفتاح الذكي تشغيل السيارة؟
نعم، فإذا لم تتعرف السيارة على المفتاح بسبب ضعف بطاريته أو خلل في النظام فقد لا يدور السلف أو لا يشتغل المحرك، وغالبًا تظهر رسالة على الطبلون، وقد يشرح دليل المالك طريقة تشغيل بديلة.
الخلاصة
عندما لا تدق السيارة سلف، لاحظ إضاءة الطبلون ونوع الصوت ونتيجة الاشتراك: الإضاءة الضعيفة والطقطقة السريعة تميلان إلى البطارية، والطقة الواحدة مع إضاءة قوية تميل إلى السلف، ولا تنسَ وضع القير والمفتاح. تجنب الحلول الخطرة، واترك التأكيد لفني مختص.
تقرير موجز للسيارات المستعملة: كيف تقرأ السجل وما حدوده؟
جدول المحتويات:
|
تقرير موجز يساعدك على قراءة تاريخ السيارة المستعملة من السجلات المتاحة، لا على إصدار حكم نهائي بسلامتها. ابدأ بمطابقة هوية المركبة، ثم اقرأ قراءات العداد والحوادث والصيانة بترتيبها الزمني، وقارنها بالمستندات وحالة السيارة الحالية. عدم ظهور حادث لا يعني أن السيارة خالية من الحوادث، وغياب قراءات الممشى لا يثبت صحته. استخدم التقرير لتحديد أسئلة البائع ونقاط الفحص المهني قبل اتخاذ قرار الشراء، وليس بديلًا عنه.
ماذا يوضح تقرير موجز وما حدود بياناته؟
تذكر صفحة موجز الرسمية أنها تجمع أهم البيانات التاريخية للمركبة من مصادرها الرسمية في تقرير واحد. وتعرض ضمن مخطط التقرير معلومات المركبة، وتاريخ قراءات العداد، وسجلات الحوادث، والصيانة والإصلاح، ومعلومات الضمان، وقطع الغيار، وسمعة المركبة، والصور ذات الصلة.
هذه أسماء أقسام تعرضها الخدمة، وليست وعدًا بأن كل قسم يحتوي بيانات لكل سيارة. اقرأ الموجود فعلًا، ولا تحوّل الخانة الفارغة إلى نتيجة إيجابية أو سلبية. كذلك لا تستنتج من عنوان سمعة المركبة تقييمًا محددًا أو معيار قبول؛ اعتمد على الشرح المصاحب إن ظهر، واستفسر عن أي وصف غير واضح قبل البناء عليه.
ابدأ بمطابقة هوية السيارة ونسخة التقرير
قبل مناقشة النتائج، تأكد أن التقرير يخص السيارة المعروضة نفسها. اطلب الاطلاع على النسخة الكاملة بدل صورة مقتطعة لجزء مطمئن، وطابق بيانات التعريف الموجودة فيها مع مستندات المركبة والسيارة. لا تعتمد على تشابه اللون أو الوصف العام، ولا تعالج اختلاف رقم التعريف باعتباره خطأ بسيطًا من دون تحقق.
- راجع رقم الهيكل إن ورد، وقارنه حرفًا بحرف مع المستندات والموضع المخصص له في السيارة؛ وعند الالتباس استعن بمختص.
- لاحظ تاريخ التقرير إن كان ظاهرًا، ثم ميّزه عن تواريخ الوقائع داخله؛ فنسخة حديثة قد تتضمن سجلًا قديمًا فقط.
- دوّن أي اختلاف في البيانات، واطلب تفسيره قبل الانتقال إلى تقييم الممشى أو الحوادث أو إتمام الاتفاق.
للتعرف إلى بيانات التعريف ومواضعها، يمكنك مراجعة دليل معرفة الرقم التسلسلي ورقم تعريف المركبة، مع الانتباه إلى مسمى كل رقم في المستند الذي تقرؤه.
كيف تقرأ قراءات العداد بترتيب زمني؟
اقرأ تاريخ كل قراءة للمسافة، لا آخر رقم وحده. رتّب القراءات المتاحة من الأقدم إلى الأحدث، ثم قارن أحدثها بعداد السيارة أثناء المعاينة. راجع وحدة القياس قبل المقارنة، ولا تقارن رقمين بوحدتين مختلفتين مباشرة. هدفك فهم التسلسل وتحديد ما يحتاج تفسيرًا، وليس تقدير الممشى الحقيقي من مظهر المقصورة وحده.
- اكتب التاريخ والقراءة كما يظهران، وميّز بين معلومة وردت في التقرير ومعلومة ذكرها البائع أو ظهرت في فاتورة.
- إن كانت قراءة لاحقة أقل من سابقتها، فاطلب تفسيرًا موثقًا وافحص الاحتمالات مع المختص؛ التناقض يستحق التوقف لكنه ليس تشخيصًا منفردًا للتلاعب.
- إذا ظهرت فجوة زمنية طويلة، فاسأل عن مستندات تلك الفترة، ولا تفترض أن السيارة كانت متوقفة طوال الوقت.
- إذا لم توجد قراءات أصلًا، فاكتب أن الممشى غير متحقق منه بهذه الوسيلة، بدل اعتبار الرقم الحالي صحيحًا تلقائيًا.
وإذا ذكر البائع استبدال العداد، فاطلب مستند العمل وما يوضح القراءة قبل الاستبدال وبعده إن توفر. لا تكمل السلسلة الناقصة بأرقام تقديرية، ولا تعتبر انتظام القراءات وحده ضمانًا بأن كل تاريخ الاستخدام معروف.
كيف تفهم سجلات الحوادث والصور المتاحة؟
إذا ظهر سجل حادث، اقرأ تفاصيله كما هي، وقارنه بما يقدمه البائع من مستندات إصلاح. لا تختصر الأمر في عدد السجلات، ولا تصف الضرر بالبسيط أو الجسيم إذا لم تتوفر معلومات تسند الوصف. قد يذكر التقرير واقعة تاريخية، بينما يحتاج تقييم جودة الإصلاح والحالة الحالية إلى فحص مستقل.
وإذا ظهرت صور ذات صلة، فتحقق من صلتها بالواقعة والسيارة وتاريخها متى توفرت هذه المعلومات. الصورة لا تكشف كل ما وراء الأجزاء الظاهرة، وعدم وجودها لا ينفي الضرر. عند الاشتباه بإصلاح هيكلي اطلب فحصًا متخصصًا، ويمكنك الاستعانة بـدليل ملاحظة آثار السمكرة وإصلاح الهيكل لفهم الأسئلة المناسبة لا لإصدار حكم فني بنفسك.
أما عدم ظهور سجل حادث فعبارته الدقيقة: لا توجد واقعة ظاهرة في البيانات التي تقرؤها. لا تستبدلها بعبارة لم تتعرض السيارة لأي حادث، ولا تسمح لهذا الاستنتاج بإلغاء المعاينة أو طلب مستندات الإصلاح.
كيف تربط الصيانة والإصلاح بحالة السيارة؟
اقرأ بنود الصيانة والإصلاح المتاحة مع تواريخها، وقارنها بالفواتير التي يقدمها البائع. فرّق بين تسجيل تنفيذ عمل سابق وبين إثبات أن النظام المعني يعمل جيدًا اليوم. وإذا تكرر وصف إصلاح، فاسأل عما تم تنفيذه والنتيجة بعده، من دون افتراض عطل معين أو فشل الإصلاح تلقائيًا.
وجود معلومات ضمان لا يعني وحده أن التغطية سارية أو قابلة للانتقال إليك؛ تحقق من المستند والشروط لدى الجهة المعنية. كذلك لا تستنتج من قسم قطع الغيار أن كل قطعة في السيارة أصلية أو أنها بحالة جيدة. غياب سجل صيانة لا يثبت إهمالها، لكنه يترك سؤالًا يحتاج مستندات وفحصًا.
قارن الأعمال الموثقة بمتطلبات دليل المالك المناسب للسيارة بالتعاون مع مختص. لا تستخرج من التقرير جدول صيانة جديدًا، ولا تفترض أن تنفيذ عمل واحد يعني اكتمال بقية الأعمال الدورية أو سلامة الأجزاء المرتبطة به.
قائمة قراءة عملية: المعلومة وحدود الاستنتاج
استخدم هذا الجدول لترتيب ملاحظاتك، وليس بوصفه عينة حقيقية من تقرير سيارة. افصل دائمًا بين ما قرأته، وما لم تعرفه بعد، والخطوة التي ستغلق هذه الفجوة.
| ما تقرؤه | ما لا يثبته وحده | الخطوة التالية |
| قراءات عداد متتابعة | اكتمال تاريخ الممشى | مقارنتها بالعداد والمستندات |
| غياب قراءات العداد | صحة الممشى الحالي | طلب أدلة إضافية وتوثيق النقص |
| سجل حادث ظاهر | جودة الإصلاح الحالي | مستندات إصلاح وفحص متخصص |
| لا يظهر سجل حادث | خلو السيارة من الحوادث | فحص الهيكل والطلاء مهنيًا |
| عمل صيانة مسجل | سلامة الجزء اليوم | مقارنة السجل بالفحص الحالي |
| معلومات ضمان | سريان التغطية للمشتري | التحقق من الشروط والجهة المعنية |
ما الأسئلة التي تسألها للبائع؟
ابدأ بسؤال مفتوح عن تاريخ الاستخدام، ثم انتقل إلى البنود غير الواضحة في التقرير. اطلب إجابات محددة يمكن ربطها بمستند، ولا تعتبر الثقة الشخصية أو كثرة الصور بديلًا عن التحقق. احتفظ بملاحظاتك منفصلة عن النص الأصلي للتقرير حتى لا تختلط الاستنتاجات بالسجلات.
- هل هذه النسخة كاملة وتخص المركبة نفسها؟ وما المستندات التي تؤيد البيانات أو تشرح اختلافًا ظاهرًا فيها؟
- هل حدث إصلاح أو تغيير للعداد؟ وهل توجد فواتير أو قراءات محفوظة للفترات التي لا يظهر لها سجل؟
- هل توجد إصلاحات هيكل أو طلاء أو حوادث تعرفها ولم تظهر هنا؟ وما تفاصيل العمل والمستندات المتاحة؟
- أين أجريت الصيانة الأخيرة، وما الذي نُفذ فعلًا، وما الأعمال التي أوصي بها ولم تنفذ بعد؟
- هل تسمح بفحص مستقل ومراجعة الملاحظات قبل الاتفاق؟ وكيف يمكن توثيق تفسيرك لأي تعارض مع السجلات؟
ما الذي يبقى للفحص قبل قرار الشراء؟
أعطِ المختص التقرير وملاحظاتك قبل الفحص، واطلب تقييم الحالة الحالية للهيكل والأنظمة الميكانيكية والكهربائية وعناصر السلامة. لا تطلب منه مجرد تأكيد انطباع سابق، بل بيان ما فُحص وما تعذر التحقق منه. ولتنظيم بقية خطوات المعاينة راجع نصائح فحص السيارة المستعملة قبل الشراء.
إذا ظهر اختلاف جوهري في الهوية أو الممشى، أو بقي إصلاح مؤثر غير مفهوم، فأجّل القرار حتى يتضح. وإذا لم يمكن سد الفجوة، فتعامل معها كمعلومة مجهولة لا كإثبات سلامة. وبعد حسم التقييم الفني، راجع خطوات نقل ملكية السيارة عبر أبشر بصورة منفصلة؛ تقرير التاريخ ليس بديلًا عن إجراءات المبايعة.
أسئلة شائعة حول قراءة تقرير موجز
- هل عدم ظهور حوادث يعني أن السيارة سليمة؟ لا؛ يعني أن سجلًا للحادث لا يظهر في البيانات المتاحة التي قرأتها. تبقى حالة الهيكل وجودة الإصلاح بحاجة إلى فحص.
- هل يثبت التقرير صحة ممشى السيارة؟ يفيد تسلسل القراءات المتاحة في المقارنة، لكنه لا يضمن اكتمال التاريخ. وعند غياب القراءات لا يمكن اعتماد الممشى استنادًا إلى التقرير وحده.
- هل كل الأقسام متاحة لكل سيارة؟ لا تفترض ذلك من أسماء الأقسام المعروضة في الموقع. اقرأ المحتوى الموجود فعليًا، واستفسر عن البيانات الناقصة أو العبارات غير الواضحة.
- ماذا أفعل إذا خالف التقرير كلام البائع؟ حدّد البند المختلف، واطلب مستندًا يفسره، ثم اعرضه على المختص. لا تتجاهل التعارض ولا تحوّله تلقائيًا إلى اتهام.
- هل يغني تقرير موجز عن الفحص الفني؟ لا؛ السجل يوضح معلومات تاريخية متاحة، بينما يقيّم الفحص حالة السيارة الحالية ضمن نطاقه. اجمعهما مع المستندات قبل القرار.
الخلاصة: اقرأ تقرير موجز كسجل أدلة متاحة وأسئلة مفتوحة، لا كشهادة خلو من العيوب. طابق هوية السيارة، وراجع التسلسل الزمني، ثم اربط النتائج بالمستندات والفحص المستقل. القرار الأقوى هو الذي يميّز بوضوح بين ما ثبت وما بقي مجهولًا.