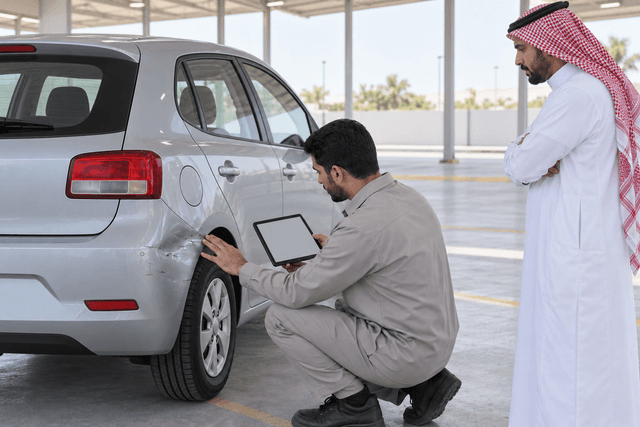
تقدير حادث السيارة عبر مراكز تقدير: الحجز وقراءة التقرير
جدول المحتويات:
|
تقدير حادث السيارة خطوة قد تحتاجها بعد بلاغ نجم أو المرور، ويُقصد به تقدير قيمة إصلاح المركبة شاملة الأجور وقطع الغيار، أو تقدير قيمتها السوقية قبل الضرر أو بعده، بحسب تعريف الهيئة السعودية للمقيّمين المعتمدين. وتُدار هذه العمليات إلكترونيًا عبر منظومة «تقدير» التي تعمل تحت إشراف الهيئة، ومنها تحجز موعدًا وتستعلم عن حالة التقدير. يشرح هذا الدليل مرحلة ما بعد البلاغ: متى تتجه إلى التقدير، وماذا تجهز، وكيف تقرأ التقرير وتراجعه مع الورشة وشركة التأمين، وماذا تفعل إذا لم تقتنع بالنتيجة.
ما هو تقدير حادث السيارة ومن يشرف عليه؟
تعرّف الهيئة السعودية للمقيّمين المعتمدين في موقعها الرسمي فرع تقييم أضرار المركبات بأنه «عملية تقدير قيمة إصلاح المركبة شاملة الأجور وقطع الغيار أو تقدير القيمة السوقية للمركبة قبل الضرر أو بعده». أي أن ناتج التقدير قد يكون تكلفة إصلاح، أو قيمة سوقية للسيارة قبل الضرر أو بعده، بحسب الحالة.
وتصف الهيئة «تقدير» بأنها «المنظومة المتكاملة لإدارة وتشغيل وتنظيم عمليات تقييم أضرار المركبات بشكل الكتروني»، وتدرج خدمة «حجز موعد في مراكز تقدير» ضمن خدمات الأفراد. ويذكر موقع منظومة تقدير أنها تعمل «تحت إشراف الهيئة السعودية للمقيّمين المعتمدين». فالتقدير تقييم فني للضرر، وليس بلاغ الحادث ولا قرار شركة التأمين.
متى تحتاج إلى التقدير بعد بلاغ نجم أو المرور؟
يبدأ التسلسل بمباشرة الحادث وتوثيقه. إذا لم تُكمل هذه المرحلة بعد، فابدأ بدليل خطوات بلاغ نجم بعد الحادث ومتى تتصل بالمرور، ثم ارجع إلى هذا الدليل.
لا تذكر الصفحات الرسمية التي اعتمدنا عليها أن التقدير لازم في كل حادث، ولا تحدد محتوى رسائل البلاغ. لذلك اتبع ما يطلبه تقرير الحادث وشركة التأمين في حالتك، واسأل قبل بدء الإصلاح؛ فإصلاح الضرر قبل تقديره قد يُفقدك فرصة توثيقه كما هو. أسئلة مفيدة لشركة التأمين:
- هل تحتاج حالتي إلى تقدير أضرار، ومن أي جهة؟
- هل يكفي التقرير الإلكتروني، أم تطلبون إرساله بطريقة محددة؟
- هل أنتظر التقدير قبل إدخال السيارة إلى الورشة؟
- ما المستندات التي تطلبونها مع التقرير لمتابعة المطالبة؟
كيف تحجز موعدًا في تقدير وتتابع حالته؟
يعرض موقع تقدير مسار الخدمة في ثلاث مراحل متتابعة، ويمكن تلخيصها كما يلي:
- حجز موعد والتوجه إلى مركز التقدير، من خدمة «حجز موعد» التي يصفها الموقع بعبارة «قم بحجز موعد جديد لتقدير أضرار مركبتك».
- تقدير ضرر المركبة في مركز التقدير.
- استلام التقرير إلكترونيًا، مع إمكانية متابعته من خدمة «استعلم عن حالة تقريرك» التي تتيح «الاستعلام عن حالة التقدير الخاصة بك».
وإذا تغيّر ظرفك قبل الموعد، فخدمة «إدارة حجوزاتك» تتيح بحسب الموقع «تعديل و إلغاء» الحجز، وتساعدك صفحة مراكز التقدير على التعرف على أقرب المراكز في مدينتك. لا نذكر هنا أعداد المراكز أو الأوقات أو الرسوم؛ اتبع ما تعرضه الخدمة لحالتك وقت الحجز.
ماذا تجهز قبل الذهاب إلى مركز التقدير؟
لا تنشر الصفحات التي راجعناها قائمة مستندات، فالقائمة التالية تنظيمية وليست شروطًا رسمية، والمرجع ما تطلبه شاشة الحجز والمركز:
- بيانات الحجز كما تظهر لك بعد إتمامه.
- مرجع تقرير الحادث من نجم أو المرور.
- هويتك واستمارة السيارة، واسأل عن المطلوب إذا لم تكن مالك المركبة.
- صور الأضرار التي التقطتها وقت الحادث دون تعديل.
- بيانات وثيقة التأمين والجهة التي تتابع المطالبة.
لا تُصلح الأضرار محل التقدير قبل الموعد إلا بتوجيه من الجهة المختصة، ولا تقد سيارة غير آمنة؛ اطلب نقلها إذا ظهر تسرب أو تحذير أحمر أو خلل في التوجيه.
كيف تقرأ تقرير تقدير الأضرار؟
قد يختلف شكل التقرير من حالة لأخرى، لكن تعريف الهيئة يحدد ما يدور حوله: الأجور، وقطع الغيار، أو القيمة السوقية قبل الضرر أو بعده. استخدم الجدول لمراجعته بندًا بندًا:
| البند | ماذا تراجع | ماذا تسأل |
| بيانات المركبة والحادث | مطابقة السيارة ومرجع الحادث | هل البيانات تخص سيارتي وهذا الحادث؟ |
| قطع الغيار | القطع المذكورة مقارنة بالأضرار الموثقة | ما نوع القطعة المفترض في التقدير؟ |
| الأجور | الأعمال المذكورة كالسمكرة والدهان | هل تغطي الأعمال كل الأضرار التي وثقتها؟ |
| القيمة السوقية | هل ورد تقدير للقيمة قبل الضرر أو بعده | على أي أساس بُنيت هذه القيمة؟ |
ولفهم أثر نوع القطعة على الإصلاح، راجع الفرق بين قطع الغيار الأصلية والتجارية والمستعملة. لا تفترض أن التقرير يحدد نوع القطعة إن لم يذكره صراحة؛ اسأل عنه.
كيف تراجع التقدير مع الورشة وشركة التأمين؟
التقدير يحدد قيمة، أما مسار التعويض والإصلاح فتحكمه وثيقتك وشركة التأمين. راجع نوع وثيقتك وما تغطيه في دليل الفرق بين التأمين الشامل والتأمين ضد الغير، ولا تفترض أن مبلغ التقدير هو ما ستستلمه في كل حالة.
- اعرض التقرير على الورشة قبل البدء، واطلب مقارنة بنوده بما ستنفذه فعلًا.
- إذا ظهر ضرر خفي بعد الفك، اسأل شركة التأمين عن طريقة التعامل معه قبل إكمال الإصلاح.
- اطلب من الورشة فاتورة تفصيلية وصورًا قبل الإصلاح وبعده.
- دوّن كل تواصل مع شركة التأمين: التاريخ، والشخص، وما طُلب منك.
وإذا كانت السيارة تحتاج إلى معايرة حساسات أو كاميرات بعد الإصلاح، فاسأل هل هي مذكورة في التقدير أو في عرض الورشة.
ماذا تفعل إذا لم تقتنع بالتقدير؟
لم نجد في الصفحات الرسمية التي راجعناها آلية اعتراض منشورة على نتيجة التقدير، لذلك لا نصف إجراءً بعينه. الخطوة الصحيحة أن تسأل عن الإجراء الرسمي من مصدره:
- حدّد البند الذي لا تقتنع به بدقة: قطعة، أو عمل، أو قيمة سوقية.
- اجمع ما يدعم ملاحظتك: صور الحادث، وملاحظات الورشة بعد الفك، وأي فاتورة.
- تواصل مع تقدير عبر قنوات الدعم والمساعدة الظاهرة في موقعها، واسأل عن الإجراء المتاح لحالتك.
- اسأل شركة التأمين كذلك عن إجراء المراجعة لديها وما تحتاجه منك كتابيًا.
لا تقبل تسوية وأنت غير مقتنع قبل أن تفهم ما يترتب عليها، واطلب الرد مكتوبًا عند الإمكان.
لماذا تحتفظ بتقرير التقدير بعد الإصلاح؟
يفيدك التقرير والفاتورة لاحقًا عند بيع السيارة أو عند سؤال المشتري عن الحادث. ويشرح دليل قراءة تقرير موجز وحدوده كيف تُفهم سجلات الحوادث في تاريخ المركبة وما لا يمكن استنتاجه منها.
وإذا كنت مشتريًا ترى آثار إصلاح، فاطلب تقرير التقدير والفاتورة إن وجدا، واستعن بدليل كيف تعرف أن السيارة مسمكرة مع فحص فني مستقل.
أسئلة شائعة حول تقدير حادث السيارة
هل تقدير الحادث هو نفسه بلاغ نجم؟
لا؛ البلاغ يوثّق الحادث، أما التقدير فيقدّر قيمة الإصلاح أو القيمة السوقية للمركبة قبل الضرر أو بعده.
هل أحتاج إلى التقدير في كل حادث؟
لا تعتمد على قاعدة عامة؛ اتبع ما يطلبه تقرير الحادث وشركة التأمين في حالتك، واسألهم قبل إصلاح السيارة.
كيف أعرف حالة تقرير التقدير؟
يتيح موقع تقدير خدمة الاستعلام عن حالة التقدير، ويعرض استلام التقرير إلكترونيًا ضمن مراحل الخدمة.
هل يمكن تعديل موعد التقدير أو إلغاؤه؟
يعرض الموقع خدمة «إدارة حجوزاتك» للتعديل والإلغاء؛ اتبع ما تظهره الخدمة لحجزك.
هل مبلغ التقدير هو التعويض النهائي؟
ليس بالضرورة؛ التعويض مرتبط بوثيقتك وبإجراءات شركة التأمين، فاسألها عن طريقة احتسابه في حالتك.
الخلاصة
بعد البلاغ، اسأل شركة التأمين عما تحتاجه حالتك، واحجز موعد التقدير عبر المنظومة الرسمية، واقرأ التقرير بندًا بندًا قبل الإصلاح. وإذا لم تقتنع، اسأل تقدير وشركة التأمين عن الإجراء الرسمي، واحتفظ بالمستندات للمستقبل.
تقرير موجز للسيارات المستعملة: كيف تقرأ السجل وما حدوده؟
جدول المحتويات:
|
تقرير موجز يساعدك على قراءة تاريخ السيارة المستعملة من السجلات المتاحة، لا على إصدار حكم نهائي بسلامتها. ابدأ بمطابقة هوية المركبة، ثم اقرأ قراءات العداد والحوادث والصيانة بترتيبها الزمني، وقارنها بالمستندات وحالة السيارة الحالية. عدم ظهور حادث لا يعني أن السيارة خالية من الحوادث، وغياب قراءات الممشى لا يثبت صحته. استخدم التقرير لتحديد أسئلة البائع ونقاط الفحص المهني قبل اتخاذ قرار الشراء، وليس بديلًا عنه.
ماذا يوضح تقرير موجز وما حدود بياناته؟
تذكر صفحة موجز الرسمية أنها تجمع أهم البيانات التاريخية للمركبة من مصادرها الرسمية في تقرير واحد. وتعرض ضمن مخطط التقرير معلومات المركبة، وتاريخ قراءات العداد، وسجلات الحوادث، والصيانة والإصلاح، ومعلومات الضمان، وقطع الغيار، وسمعة المركبة، والصور ذات الصلة.
هذه أسماء أقسام تعرضها الخدمة، وليست وعدًا بأن كل قسم يحتوي بيانات لكل سيارة. اقرأ الموجود فعلًا، ولا تحوّل الخانة الفارغة إلى نتيجة إيجابية أو سلبية. كذلك لا تستنتج من عنوان سمعة المركبة تقييمًا محددًا أو معيار قبول؛ اعتمد على الشرح المصاحب إن ظهر، واستفسر عن أي وصف غير واضح قبل البناء عليه.
ابدأ بمطابقة هوية السيارة ونسخة التقرير
قبل مناقشة النتائج، تأكد أن التقرير يخص السيارة المعروضة نفسها. اطلب الاطلاع على النسخة الكاملة بدل صورة مقتطعة لجزء مطمئن، وطابق بيانات التعريف الموجودة فيها مع مستندات المركبة والسيارة. لا تعتمد على تشابه اللون أو الوصف العام، ولا تعالج اختلاف رقم التعريف باعتباره خطأ بسيطًا من دون تحقق.
- راجع رقم الهيكل إن ورد، وقارنه حرفًا بحرف مع المستندات والموضع المخصص له في السيارة؛ وعند الالتباس استعن بمختص.
- لاحظ تاريخ التقرير إن كان ظاهرًا، ثم ميّزه عن تواريخ الوقائع داخله؛ فنسخة حديثة قد تتضمن سجلًا قديمًا فقط.
- دوّن أي اختلاف في البيانات، واطلب تفسيره قبل الانتقال إلى تقييم الممشى أو الحوادث أو إتمام الاتفاق.
للتعرف إلى بيانات التعريف ومواضعها، يمكنك مراجعة دليل معرفة الرقم التسلسلي ورقم تعريف المركبة، مع الانتباه إلى مسمى كل رقم في المستند الذي تقرؤه.
كيف تقرأ قراءات العداد بترتيب زمني؟
اقرأ تاريخ كل قراءة للمسافة، لا آخر رقم وحده. رتّب القراءات المتاحة من الأقدم إلى الأحدث، ثم قارن أحدثها بعداد السيارة أثناء المعاينة. راجع وحدة القياس قبل المقارنة، ولا تقارن رقمين بوحدتين مختلفتين مباشرة. هدفك فهم التسلسل وتحديد ما يحتاج تفسيرًا، وليس تقدير الممشى الحقيقي من مظهر المقصورة وحده.
- اكتب التاريخ والقراءة كما يظهران، وميّز بين معلومة وردت في التقرير ومعلومة ذكرها البائع أو ظهرت في فاتورة.
- إن كانت قراءة لاحقة أقل من سابقتها، فاطلب تفسيرًا موثقًا وافحص الاحتمالات مع المختص؛ التناقض يستحق التوقف لكنه ليس تشخيصًا منفردًا للتلاعب.
- إذا ظهرت فجوة زمنية طويلة، فاسأل عن مستندات تلك الفترة، ولا تفترض أن السيارة كانت متوقفة طوال الوقت.
- إذا لم توجد قراءات أصلًا، فاكتب أن الممشى غير متحقق منه بهذه الوسيلة، بدل اعتبار الرقم الحالي صحيحًا تلقائيًا.
وإذا ذكر البائع استبدال العداد، فاطلب مستند العمل وما يوضح القراءة قبل الاستبدال وبعده إن توفر. لا تكمل السلسلة الناقصة بأرقام تقديرية، ولا تعتبر انتظام القراءات وحده ضمانًا بأن كل تاريخ الاستخدام معروف.
كيف تفهم سجلات الحوادث والصور المتاحة؟
إذا ظهر سجل حادث، اقرأ تفاصيله كما هي، وقارنه بما يقدمه البائع من مستندات إصلاح. لا تختصر الأمر في عدد السجلات، ولا تصف الضرر بالبسيط أو الجسيم إذا لم تتوفر معلومات تسند الوصف. قد يذكر التقرير واقعة تاريخية، بينما يحتاج تقييم جودة الإصلاح والحالة الحالية إلى فحص مستقل.
وإذا ظهرت صور ذات صلة، فتحقق من صلتها بالواقعة والسيارة وتاريخها متى توفرت هذه المعلومات. الصورة لا تكشف كل ما وراء الأجزاء الظاهرة، وعدم وجودها لا ينفي الضرر. عند الاشتباه بإصلاح هيكلي اطلب فحصًا متخصصًا، ويمكنك الاستعانة بـدليل ملاحظة آثار السمكرة وإصلاح الهيكل لفهم الأسئلة المناسبة لا لإصدار حكم فني بنفسك.
أما عدم ظهور سجل حادث فعبارته الدقيقة: لا توجد واقعة ظاهرة في البيانات التي تقرؤها. لا تستبدلها بعبارة لم تتعرض السيارة لأي حادث، ولا تسمح لهذا الاستنتاج بإلغاء المعاينة أو طلب مستندات الإصلاح.
كيف تربط الصيانة والإصلاح بحالة السيارة؟
اقرأ بنود الصيانة والإصلاح المتاحة مع تواريخها، وقارنها بالفواتير التي يقدمها البائع. فرّق بين تسجيل تنفيذ عمل سابق وبين إثبات أن النظام المعني يعمل جيدًا اليوم. وإذا تكرر وصف إصلاح، فاسأل عما تم تنفيذه والنتيجة بعده، من دون افتراض عطل معين أو فشل الإصلاح تلقائيًا.
وجود معلومات ضمان لا يعني وحده أن التغطية سارية أو قابلة للانتقال إليك؛ تحقق من المستند والشروط لدى الجهة المعنية. كذلك لا تستنتج من قسم قطع الغيار أن كل قطعة في السيارة أصلية أو أنها بحالة جيدة. غياب سجل صيانة لا يثبت إهمالها، لكنه يترك سؤالًا يحتاج مستندات وفحصًا.
قارن الأعمال الموثقة بمتطلبات دليل المالك المناسب للسيارة بالتعاون مع مختص. لا تستخرج من التقرير جدول صيانة جديدًا، ولا تفترض أن تنفيذ عمل واحد يعني اكتمال بقية الأعمال الدورية أو سلامة الأجزاء المرتبطة به.
قائمة قراءة عملية: المعلومة وحدود الاستنتاج
استخدم هذا الجدول لترتيب ملاحظاتك، وليس بوصفه عينة حقيقية من تقرير سيارة. افصل دائمًا بين ما قرأته، وما لم تعرفه بعد، والخطوة التي ستغلق هذه الفجوة.
| ما تقرؤه | ما لا يثبته وحده | الخطوة التالية |
| قراءات عداد متتابعة | اكتمال تاريخ الممشى | مقارنتها بالعداد والمستندات |
| غياب قراءات العداد | صحة الممشى الحالي | طلب أدلة إضافية وتوثيق النقص |
| سجل حادث ظاهر | جودة الإصلاح الحالي | مستندات إصلاح وفحص متخصص |
| لا يظهر سجل حادث | خلو السيارة من الحوادث | فحص الهيكل والطلاء مهنيًا |
| عمل صيانة مسجل | سلامة الجزء اليوم | مقارنة السجل بالفحص الحالي |
| معلومات ضمان | سريان التغطية للمشتري | التحقق من الشروط والجهة المعنية |
ما الأسئلة التي تسألها للبائع؟
ابدأ بسؤال مفتوح عن تاريخ الاستخدام، ثم انتقل إلى البنود غير الواضحة في التقرير. اطلب إجابات محددة يمكن ربطها بمستند، ولا تعتبر الثقة الشخصية أو كثرة الصور بديلًا عن التحقق. احتفظ بملاحظاتك منفصلة عن النص الأصلي للتقرير حتى لا تختلط الاستنتاجات بالسجلات.
- هل هذه النسخة كاملة وتخص المركبة نفسها؟ وما المستندات التي تؤيد البيانات أو تشرح اختلافًا ظاهرًا فيها؟
- هل حدث إصلاح أو تغيير للعداد؟ وهل توجد فواتير أو قراءات محفوظة للفترات التي لا يظهر لها سجل؟
- هل توجد إصلاحات هيكل أو طلاء أو حوادث تعرفها ولم تظهر هنا؟ وما تفاصيل العمل والمستندات المتاحة؟
- أين أجريت الصيانة الأخيرة، وما الذي نُفذ فعلًا، وما الأعمال التي أوصي بها ولم تنفذ بعد؟
- هل تسمح بفحص مستقل ومراجعة الملاحظات قبل الاتفاق؟ وكيف يمكن توثيق تفسيرك لأي تعارض مع السجلات؟
ما الذي يبقى للفحص قبل قرار الشراء؟
أعطِ المختص التقرير وملاحظاتك قبل الفحص، واطلب تقييم الحالة الحالية للهيكل والأنظمة الميكانيكية والكهربائية وعناصر السلامة. لا تطلب منه مجرد تأكيد انطباع سابق، بل بيان ما فُحص وما تعذر التحقق منه. ولتنظيم بقية خطوات المعاينة راجع نصائح فحص السيارة المستعملة قبل الشراء.
إذا ظهر اختلاف جوهري في الهوية أو الممشى، أو بقي إصلاح مؤثر غير مفهوم، فأجّل القرار حتى يتضح. وإذا لم يمكن سد الفجوة، فتعامل معها كمعلومة مجهولة لا كإثبات سلامة. وبعد حسم التقييم الفني، راجع خطوات نقل ملكية السيارة عبر أبشر بصورة منفصلة؛ تقرير التاريخ ليس بديلًا عن إجراءات المبايعة.
أسئلة شائعة حول قراءة تقرير موجز
- هل عدم ظهور حوادث يعني أن السيارة سليمة؟ لا؛ يعني أن سجلًا للحادث لا يظهر في البيانات المتاحة التي قرأتها. تبقى حالة الهيكل وجودة الإصلاح بحاجة إلى فحص.
- هل يثبت التقرير صحة ممشى السيارة؟ يفيد تسلسل القراءات المتاحة في المقارنة، لكنه لا يضمن اكتمال التاريخ. وعند غياب القراءات لا يمكن اعتماد الممشى استنادًا إلى التقرير وحده.
- هل كل الأقسام متاحة لكل سيارة؟ لا تفترض ذلك من أسماء الأقسام المعروضة في الموقع. اقرأ المحتوى الموجود فعليًا، واستفسر عن البيانات الناقصة أو العبارات غير الواضحة.
- ماذا أفعل إذا خالف التقرير كلام البائع؟ حدّد البند المختلف، واطلب مستندًا يفسره، ثم اعرضه على المختص. لا تتجاهل التعارض ولا تحوّله تلقائيًا إلى اتهام.
- هل يغني تقرير موجز عن الفحص الفني؟ لا؛ السجل يوضح معلومات تاريخية متاحة، بينما يقيّم الفحص حالة السيارة الحالية ضمن نطاقه. اجمعهما مع المستندات قبل القرار.
الخلاصة: اقرأ تقرير موجز كسجل أدلة متاحة وأسئلة مفتوحة، لا كشهادة خلو من العيوب. طابق هوية السيارة، وراجع التسلسل الزمني، ثم اربط النتائج بالمستندات والفحص المستقل. القرار الأقوى هو الذي يميّز بوضوح بين ما ثبت وما بقي مجهولًا.
تقسيط سيارات بدون دفعة أولى: كيف يعمل وماذا تتحقق منه قبل التوقيع
جدول المحتويات:
|
تقسيط سيارات بدون دفعة أولى يعني أن تطلب من جهة التمويل تمويل ثمن السيارة كاملًا بدل أن تدفع جزءًا منه مقدمًا، فيتوزع المبلغ كله على أقساط شهرية. هذا الخيار يخفف عنك عبء المبلغ الكبير عند الشراء، لكنه يرفع المبلغ الممول، فيكون القسط الشهري أعلى عادة ويزيد غالبًا إجمالي ما تدفعه حتى نهاية العقد. ولا يتاح لكل متقدم بالضرورة، فقبول الطلب وتفاصيله يخضعان لشروط جهة التمويل وموافقتها الائتمانية. في هذا الدليل نشرح كيف يعمل هذا الخيار، وما الذي تنظر إليه جهات التمويل، والمستندات والتكاليف التي تبقى عليك، والأسئلة التي تطرحها قبل التوقيع.
ما معنى تقسيط سيارات بدون دفعة أولى؟
في التقسيط المعتاد تدفع جزءًا من ثمن السيارة عند الشراء، ويسمى الدفعة الأولى أو المقدم، ثم تموّل جهة التمويل الباقي على أقساط. أما في التقسيط بدون دفعة أولى، أو ما يبحث عنه كثيرون باسم التقسيط بدون مقدم، فتطلب تمويل الثمن كاملًا، ويبدأ التزامك بالأقساط بحسب جدول العقد.
التمويل هنا تقدّمه جهة التمويل لا معرض السيارات، فهي التي تقرر قبول الطلب والمدة وقيمة القسط وفق شروطها. وقد يُعرض هذا الخيار بصيغ مختلفة: فبعض العقود لا تطلب مقدمًا لكنها تتضمن دفعة أخيرة في نهاية المدة، وبعضها يطلب رسومًا أو مبالغ عند التوقيع رغم عدم وجود مقدم. لذلك اطلب تفاصيل العرض مكتوبة، ولا تعتمد على العنوان الإعلاني وحده.
كيف يغيّر غياب المقدم القسط الشهري والمبلغ الإجمالي؟
القاعدة العامة بسيطة: كل ما لا تدفعه مقدمًا يدخل في المبلغ الممول. وكلما كبر المبلغ الممول ارتفع القسط الشهري عادة إذا بقيت المدة كما هي، وزادت غالبًا تكلفة التمويل الكلية لأنها تُحتسب على مبلغ أكبر. وإذا مُددت المدة لخفض القسط، فقد يرتفع إجمالي ما تدفعه أكثر.
| البند | بدون دفعة أولى | مع دفعة أولى |
| المبلغ المطلوب منك عند الشراء | أقل، وقد تبقى رسوم أو تأمين بحسب العرض | أكبر لأنه يشمل المقدم |
| المبلغ الممول | ثمن السيارة كاملًا | الثمن بعد خصم المقدم |
| القسط الشهري للمدة نفسها | أعلى عادة | أقل عادة |
| إجمالي ما تدفعه حتى نهاية العقد | أعلى غالبًا | أقل غالبًا |
| أثر أي تغيّر في دخلك | أثقل لأن الالتزام الشهري أكبر | أخف نسبيًا |
| مدخراتك للطوارئ | تبقى لديك | تقل بمقدار المقدم |
ولتجربة أثر الدفعة الأولى والمدة على القسط قبل طلب عرض رسمي، استخدم صفحة تقسيط السيارات وحاسبة الأقساط، وتعامل مع النتيجة على أنها تقدير، فالقسط الفعلي تحدده جهة التمويل في عرضها المكتوب.
ما الذي تنظر إليه جهات التمويل عند طلب التقسيط بدون مقدم؟
تختلف المعايير من جهة إلى أخرى، لكن جهات التمويل تنظر عمومًا إلى قدرتك على السداد، وقد تختلف شروط الطلب بدون مقدم عن شروط الطلب مع مقدم بحسب سياسة كل جهة. ومن أهم ما يُراجع عادة:
- الدخل ومصدره واستقراره، وطريقة إيداع الراتب، بحسب شروط جهة التمويل.
- الالتزامات القائمة مثل أقساط أو تمويلات أخرى، وما يتبقى من دخلك بعدها.
- السجل الائتماني ومدى انتظامك في سداد التزاماتك السابقة.
- جهة العمل وقطاعها ومدة الخدمة، وفق ما تشترطه جهة التمويل.
- حالة الإقامة وصلاحيتها للمقيمين، إذ يمكن للمقيمين الشراء بالتمويل وفق شروط جهة التمويل.
لا توجد قاعدة واحدة تضمن القبول، والقرار النهائي لجهة التمويل بعد دراسة الطلب. اسألها مباشرة عن معاييرها قبل التقديم، وإن أردت معرفة وضعك مسبقًا فراجع سجلك الائتماني من القنوات الرسمية المعتمدة.
ما المستندات المطلوبة عادة لطلب تمويل سيارة؟
تختلف القائمة بحسب جهة التمويل ونوع العميل، ومن المستندات التي تُطلب عادة:
- إثبات الهوية: الهوية الوطنية للمواطن، أو الإقامة السارية للمقيم.
- تعريف بالراتب أو شهادة راتب من جهة العمل.
- كشف حساب بنكي للفترة التي تحددها جهة التمويل.
- بيانات العنوان الوطني ووسائل التواصل.
- مستندات إضافية لأصحاب الأعمال الحرة أو لبعض الحالات بحسب طلب جهة التمويل.
اطلب من جهة التمويل قائمتها المحدّثة قبل التقديم، وتأكد أن البيانات متطابقة في كل المستندات، فاختلاف الاسم أو جهة العمل بين ورقة وأخرى قد يؤخر دراسة الطلب.
ما التكاليف التي تبقى عليك حتى بدون دفعة أولى؟
عدم دفع المقدم لا يعني أن السيارة لن تكلفك شيئًا غير القسط. راجع هذه البنود مع جهة التمويل:
- التأمين: تطلب جهات التمويل عادة تأمينًا على السيارة طوال مدة العقد، فاسأل عن نوعه ومن يدفعه وهل هو ضمن القسط أم منفصل. وللتعرف على الفرق بين الوثائق راجع الفرق بين تأمين السيارات الشامل وضد الغير.
- الرسوم الإدارية أو رسوم فتح الملف، وموعد دفعها.
- الدفعة الأخيرة إن وُجدت في نهاية العقد، فهي تخفض القسط لكنها مبلغ يجب أن تستعد له.
- تكاليف التشغيل المعتادة من وقود وصيانة دورية، وهي لا تتغير بوجود المقدم أو غيابه.
اطلب أن تُذكر كل هذه البنود في العرض المكتوب، واجمعها مع الأقساط لتعرف التكلفة الإجمالية الحقيقية قبل أن تقرر.
ما الأسئلة التي تطرحها على جهة التمويل قبل التوقيع؟
- هل العرض بدون دفعة أولى فعلًا، أم أن المقدم انتقل إلى دفعة أخيرة أو رسوم عند التوقيع؟
- ما قيمة القسط الشهري وعدد الأقساط والمبلغ الإجمالي حتى نهاية العقد؟
- ما الرسوم الإدارية وأي مبالغ أخرى مطلوبة قبل الاستلام؟
- ما نوع التأمين المطلوب، وهل تكلفته ضمن القسط؟
- ما شروط السداد المبكر، وماذا يحدث عند تأخر قسط؟
- متى تنتقل ملكية السيارة إليك، وهل يمكنك بيعها قبل نهاية العقد؟
- هل الموافقة نهائية أم مبدئية، وإلى متى يبقى العرض ساريًا؟
قارن الإجابات بين أكثر من جهة للسيارة نفسها والمدة نفسها، وراجع العقد والإفصاحات الرسمية لجهة التمويل قبل التوقيع. أما حساب التكلفة الإجمالية وقراءة بنود العقد ومقارنة العروض بالتفصيل فتجدها في مقارنة شراء سيارة بالتقسيط أم كاش.
متى يناسبك التقسيط بدون مقدم ومتى تكون الدفعة الأولى أو نظام الدفعتين أفضل؟
قد يناسبك التقسيط بدون دفعة أولى في الحالات التالية:
- دخلك مستقر، والقسط الأعلى يترك مساحة مريحة في ميزانيتك الشهرية.
- تحتاج السيارة الآن ولا تريد استنزاف مدخرات الطوارئ.
- تقبل أن يكون إجمالي ما تدفعه أعلى غالبًا مقابل عدم دفع مبلغ كبير في البداية.
وقد تكون الدفعة الأولى أفضل إذا كان لديك مبلغ يزيد على احتياطي الطوارئ، لأنها تقلل المبلغ الممول والقسط وتكلفة التمويل عادة. وإذا كان معك جزء من الثمن لا يكفي لدفعه كاملًا، فقد يكون نظام الدفعتين خيارًا يستحق السؤال عن تفاصيله وشروطه قبل اللجوء إلى التمويل.
ابدأ باختيار السيارة المناسبة لميزانيتك من قائمة السيارات الجديدة المعروضة، ثم اطلب عرض تمويل لها بالتحديد، لأن القسط يتغير بتغيّر السيارة والفئة. وتتيح مجموعة صالح للسيارات لمن لا يغطي ماله الثمن كاملًا نظام الدفعتين أو تمويل الباقي عبر جهات تمويل معتمدة، ويمكنك سؤال فريقها عن ذلك عبر صفحة التواصل والفروع.
أسئلة شائعة حول تقسيط السيارات بدون دفعة أولى
هل يمكن تقسيط سيارة بدون دفعة أولى؟
يمكن ذلك لدى بعض جهات التمويل وفي بعض العروض، لكنه يخضع لشروط جهة التمويل وموافقتها الائتمانية، ولا يتاح لكل متقدم بالضرورة. اسأل جهة التمويل عن إتاحته لحالتك.
هل القسط بدون مقدم أعلى من القسط مع مقدم؟
عادة نعم إذا تساوت المدة، لأن المبلغ الممول أكبر. وقد يبدو القسط قريبًا إذا طالت المدة أو وُجدت دفعة أخيرة، فقارن المبلغ الإجمالي لا القسط وحده.
هل يستطيع المقيم تقسيط سيارة بدون دفعة أولى؟
يمكن للمقيمين الشراء بالتمويل، أما إتاحة الخيار بدون مقدم وشروطه، مثل جهة العمل وصلاحية الإقامة، فتحددها جهة التمويل؛ اسألها عن متطلباتها للمقيمين.
هل التأمين مطلوب في التقسيط بدون مقدم؟
تطلب جهات التمويل عادة تأمينًا على السيارة طوال مدة العقد، ويحدد العقد نوعه ومن يتحمل تكلفته، فاقرأ هذا البند جيدًا واسأل عنه قبل التوقيع.
هل بدون دفعة أولى يعني أنني لن أدفع أي مبلغ عند الاستلام؟
ليس بالضرورة؛ فقد توجد رسوم إدارية أو تكلفة تأمين أو مبالغ أخرى بحسب شروط جهة التمويل، فاطلب قائمة مكتوبة بكل ما يُدفع قبل الاستلام.
الخلاصة
التقسيط بدون دفعة أولى يتيح لك الحصول على السيارة دون مبلغ كبير في البداية، لكنه يعني مبلغًا ممولًا أكبر وقسطًا أعلى عادة وإجماليًا أعلى غالبًا. جهّز مستنداتك، واعرف ما تنظر إليه جهة التمويل، واجمع التأمين والرسوم والدفعة الأخيرة مع الأقساط، ولا توقّع قبل أن تحصل على إجابات مكتوبة. وإن كان لديك مبلغ يزيد على احتياطي الطوارئ، فقارن هذا الخيار بالدفعة الأولى أو نظام الدفعتين.
طريقة فحص حساس الهواء وتنظيفه: خطوات عملية وأخطاء يجب تجنبها
جدول المحتويات:
|
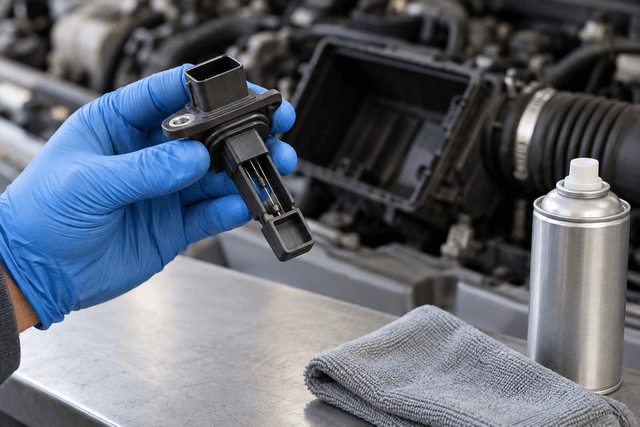
طريقة فحص حساس الهواء (MAF) الصحيحة تبدأ باستبعاد الأسباب البسيطة مثل فلتر الهواء المسدود أو دخول هواء بعد الحساس، ثم الفحص بالنظر، ثم قراءة الأكواد والبيانات الحية بجهاز فحص OBD-II ومقارنتها بما يذكره دليل الخدمة أو يتوقعه الفني. وإذا كان الحساس متسخًا فيُنظف ببخاخ مخصص لحساسات الهواء فقط دون لمس العنصر الحساس. ويبقى دليل المالك والفني المختص المرجع لقيم سيارتك وإجراءاتها.
ما الذي يقيسه حساس الهواء ومتى تشك فيه؟
يقع حساس الهواء عادة بين علبة فلتر الهواء وبوابة الهواء (الثروتل)، ويقيس كمية الهواء الداخلة إلى المكينة ليحسب كمبيوتر المحرك كمية الوقود المناسبة. ويختلف عن حساس ضغط مجمع السحب MAP الذي يقيس الضغط داخل المجمع، وعن حساس حرارة الهواء الداخل الذي قد يكون مدمجًا في جسم حساس الهواء. وبعض المحركات تعتمد على حساس MAP بدلًا منه أو معه، فتأكد أولًا من الحساس الموجود في سيارتك.
قد تشمل الأعراض لمبة المكينة وتذبذب السلانس والتقطيع وضعف العزم وزيادة الصرفية، وهي مشتركة مع أعطال كثيرة؛ لذلك راجع أعراض تلف حساس الهواء وأسبابه وطرق الوقاية منه للتفاصيل، وأسباب ضعف عزم السيارة عند الدعس إن كان الضعف هو العرض الأبرز.
ما الأسباب البسيطة التي تستبعدها قبل فحص الحساس؟
كثير من القراءات غير الطبيعية سببها ما حول الحساس لا الحساس نفسه. افحص ما يلي والمحرك مطفأ وبارد:
- فلتر الهواء: الفلتر المسدود أو غير المثبت قد يقلل الهواء أو يوصل الغبار إلى الحساس. راجع علامات حاجة السيارة إلى تغيير فلتر الهواء.
- دخول هواء بعد الحساس: هذا الهواء لا يقيسه الحساس، فقد يختل خليط الهواء والوقود وتظهر أعراض تشبه عطله.
- لي الهواء وأحزمته: ابحث عن تشقق أو لي مفكوك أو حزام مرتخٍ بين الحساس وبوابة الهواء.
- فيشة الحساس: تأكد من إحكامها وخلو أطرافها من التآكل والرطوبة وسلامة أسلاكها.
ما طريقة فحص حساس الهواء خطوة بخطوة؟
رتّب الفحص من الأبسط إلى الأدق، ولا تنتقل إلى خطوة قبل إنهاء ما قبلها:
- الفحص بالنظر: ابحث عن أوساخ أو آثار زيت أو كسر أو جسم غريب في مجرى الهواء، دون لمس العنصر الحساس الدقيق بأصابعك أو بأي أداة.
- قراءة الأكواد والبيانات الحية بجهاز فحص OBD-II، وهي الخطوة الأهم غالبًا.
- اختبار فصل الفيشة: اختبار استرشادي يجريه الفني بحذر، ولا يُعتمد عليه وحده.
- الفحص بالملتيميتر: فحص كهربائي يختلف من سيارة لأخرى ويتم وفق دليل الخدمة.
كيف تقرأ أكواد الأعطال والبيانات الحية بجهاز الفحص؟
وصّل جهاز الفحص بمنفذ التشخيص أسفل الطبلون، وسجّل الأكواد المخزنة والمعلقة وبيانات لحظة العطل (Freeze Frame) قبل أي مسح. قد تشير الأكواد إلى دائرة الحساس أو قراءة خارج المدى أو خليط فقير أو غني، وللأسباب الأخرى راجع أسباب ظهور لمبة المكينة.
ثم افتح البيانات الحية وراقب قراءة الحساس:
- على السلانس: بعد وصول المحرك إلى حرارة التشغيل، قارن القراءة بما يذكره دليل الخدمة أو يتوقعه الفني لمحركك.
- عند رفع الدورات تدريجيًا: يُتوقع أن ترتفع القراءة بسلاسة، أما القفزات أو الانقطاع أو ثبات القراءة فقد تشير إلى مشكلة في الحساس أو أسلاكه.
- تعديلات الوقود (Fuel Trim): يقرأها الفني مع قراءة الحساس، فنمطها قد يساعد على التمييز بين دخول هواء غير محسوب وقراءة غير دقيقة.
ولا تعتمد على أرقام منشورة لسيارات أخرى، فالقيم تختلف بحسب المحرك وتصميمه.
هل اختبار فصل فيشة الحساس دقيق؟ ومتى يُستخدم الملتيميتر؟
في هذا الاختبار يفصل الفني فيشة الحساس والمحرك مطفأ ثم يشغله ليرى هل يتغير سلوكه، إذ يعتمد الكمبيوتر غالبًا على قيم تقديرية عند غياب الإشارة. إذا تحسن الأداء بوضوح فقد يشير ذلك إلى قراءة غير دقيقة، لكن النتيجة استرشادية لا حكم نهائي.
فبعض السيارات تدخل وضع الطوارئ أو يسوء أداؤها أو لا يتغير فيها شيء، ويُخزَّن كود عطل بسبب الفصل؛ لذلك يبقى الاختبار للفني ضمن تشخيص أشمل، ولا تقُد السيارة والحساس مفصول.
أما الملتيميتر فيُستخدم لفحص التغذية والأرضي والإشارة، لكن أطراف الفيشة وطريقة القياس تختلف بين السيارات، وبعض الحساسات ترسل إشارة تردد لا تُقرأ بالقياس المعتاد؛ لذلك يتم وفق مخطط الأسلاك في دليل الخدمة أو لدى فني مختص.
كيف تنظف حساس الهواء بالطريقة الصحيحة؟
التنظيف يفيد عندما يكون الحساس متسخًا وسليمًا، ولا يصلح عطلًا كهربائيًا. اتبع تعليمات علبة المنظف، وبشكل عام:
- أطفئ المحرك واتركه يبرد، واعمل في مكان جيد التهوية بعيدًا عن اللهب، فبخاخات التنظيف قابلة للاشتعال عادة.
- افصل فيشة الحساس ثم فكه بحذر بالأداة المناسبة، فبعض الحساسات تُثبت بمسامير خاصة.
- رش العنصر الحساس ببخاخ مخصص لحساسات الهواء فقط من المسافة التي توصي بها العلبة، دون لمسه أو مسحه بقماش أو فرشاة أو عود قطن.
- اتركه حتى يجف تمامًا في الهواء، ولا تركبه وهو مبلل.
- أعد تركيب الحساس والفيشة وأحكم لي الهواء والأحزمة، ثم شغّل المحرك وراقب أداءه ولمبة المكينة.
ما الأخطاء التي تتلف حساس الهواء أثناء التنظيف؟
تجنب ما يلي لأنه قد يتلف الحساس أو يخفي العطل بدل إصلاحه:
- استخدام منظف الفرامل أو الكاربريتر أو المذيبات العامة، فقد تترك أثرًا أو تتلف البلاستيك والعنصر الحساس.
- النفخ بالهواء المضغوط أو رش الماء، فقد يتلف العنصر الدقيق أو تصل الرطوبة إلى الدائرة.
- لمس العنصر الحساس أو مسحه، أو التنظيف والمحرك يعمل أو ساخن.
- الإفراط في تزييت فلاتر الهواء القابلة للغسل، فالزيت الزائد قد ينتقل مع الهواء ويلوث الحساس؛ اتبع تعليمات الفلتر أو استخدم الفلتر الذي يحدده الدليل.
- مسح الأكواد مباشرة بعد التنظيف قبل التأكد من معالجة السبب.
بعد معالجة السبب الحقيقي يمكن مسح الأكواد ثم التحقق بقيادة عادية ومراجعة البيانات الحية، وقد يحتاج الكمبيوتر إلى فترة قيادة ليعيد ضبط تعديلات الوقود. وإذا عاد الكود فالمشكلة لم تُحل بعد.
متى يكفي التنظيف ومتى يلزم تغيير حساس الهواء؟
يكفي التنظيف غالبًا إذا عادت القراءة إلى نمط طبيعي واختفت الأعراض. أما التغيير فيُنظر فيه عندما:
- يكون العنصر الحساس مكسورًا أو جسم الحساس متشققًا أو أطرافه تالفة.
- تبقى القراءة غير طبيعية بعد التنظيف واستبعاد دخول الهواء ومشكلات الأسلاك والفيشة.
- يؤكد الفني بجهاز الفحص أو بالقياس الكهربائي أن الخلل داخل الحساس نفسه.
اختر عند التغيير قطعة مطابقة لرقم القطعة أو رقم الهيكل، فالحساس غير المطابق قد يعطي قراءات خاطئة. وإذا استمرت زيادة الصرفية بعد الإصلاح فراجع أسباب زيادة صرفية البنزين، فلها أسباب أخرى كثيرة.
ماذا تعني نتائج الفحص وما الخطوة التالية؟
يلخص الجدول ملاحظات شائعة، وكلها احتمالات تحتاج إلى تأكيد:
| العرض أو النتيجة | ماذا قد يعني؟ | الخطوة التالية |
| فلتر هواء مسدود أو غير مثبت | نقص الهواء أو وصول الغبار إلى الحساس | غيّر الفلتر وفق الدليل ثم أعد الفحص |
| لي متشقق أو حزام مرتخٍ بعد الحساس | دخول هواء لا يقيسه الحساس | أصلح التسريب قبل الحكم على الحساس |
| أوساخ أو آثار زيت على الحساس | قراءة غير دقيقة | نظّفه بالبخاخ المخصص وابحث عن مصدر الزيت |
| قراءة لا ترتفع بسلاسة مع الدورات | حساس متسخ أو تالف أو مشكلة أسلاك | نظّفه ثم اطلب فحص الأسلاك والقراءة لدى فني |
| كود يخص دائرة الحساس | خلل في الفيشة أو الأسلاك أو الحساس | افحص الفيشة واطلب قياسًا كهربائيًا وفق دليل الخدمة |
| عودة الكود بعد التنظيف والإصلاح | خلل داخل الحساس أو سبب لم يُكتشف | تشخيص لدى فني مختص وقد يلزم التغيير |
أسئلة شائعة حول فحص حساس الهواء وتنظيفه
كيف أعرف أن حساس الهواء خربان؟
الأعراض وحدها لا تكفي لأنها تتشابه مع أعطال أخرى. التأكيد يكون بقراءة الأكواد والبيانات الحية بعد استبعاد فلتر الهواء ودخول الهواء والفيشة، ويفضل أن يتم لدى فني مختص.
ما أفضل بخاخ لتنظيف حساس الهواء؟
المنتج المكتوب على علبته صراحة أنه مخصص لحساسات الهواء، ولا يترك أثرًا بعد الجفاف، ويناسب الأجزاء البلاستيكية. اقرأ الملصق واتبع تعليماته.
هل يمكن تنظيف حساس الهواء بمنظف الفرامل أو الكاربريتر؟
لا يُنصح بذلك، فهذه المنظفات أقوى من اللازم وقد تترك أثرًا أو تتلف العنصر الحساس.
هل أمسح كود العطل بعد تنظيف حساس الهواء؟
امسحه فقط بعد معالجة السبب، ثم تحقق بالقيادة ومراجعة البيانات الحية. مسح الكود لا يصلح العطل، وإذا عاد فاطلب تشخيصًا.
هل يمكن قيادة السيارة وحساس الهواء معطل؟
قد تبقى قابلة للقيادة مع تأثر الأداء والصرفية. لكن إذا ومضت لمبة المكينة أو ضعف المحرك بوضوح أو ظهر تحذير أحمر، فتجنب القيادة واطلب المساعدة.
الخلاصة
طريقة فحص حساس الهواء الصحيحة تبدأ باستبعاد فلتر الهواء ودخول الهواء والفيشة، ثم الفحص بالنظر، ثم قراءة الأكواد والبيانات الحية. نظّف الحساس ببخاخ مخصص دون لمس العنصر الحساس، ولا تمسح الأكواد قبل معالجة السبب، واترك الاختبارات الكهربائية وقرار التغيير لفني مختص.
نانو سيراميك للسيارة أم PPF أم الشمع؟ دليل اختيار حماية الطلاء
جدول المحتويات:
|
إذا كنت تفاضل بين الشمع وطلاء نانو سيراميك للسيارة وفلم حماية الطلاء الشفاف PPF، فالجواب المختصر: الشمع طبقة مؤقتة تمنح لمعانًا وحماية خفيفة، والنانو سيراميك طبقة كيميائية تمنح لمعانًا وطردًا للماء وسهولة في الغسيل لكنها لا تمنع ضربات الحصى، أما PPF ففلم سميك يقاوم ضربات الحصى والخدوش الخفيفة في الأجزاء التي يغطيها. يعتمد القرار على طريقة استخدامك للسيارة وحالة طلائها، وكثيرون يجمعون بين الفلم في الواجهة والسيراميك في بقية الهيكل. يشرح هذا الدليل الفروق والتجهيز والعناية بعد التطبيق والأسئلة التي تطرحها على مركز التركيب.
ما الفرق بين الشمع والنانو سيراميك للسيارة وفلم PPF؟
الخيارات الثلاثة تحمي الطبقة الشفافة من الطلاء بدرجات مختلفة، لكنها ليست بدائل متطابقة. يلخص الجدول الفرق العملي قبل التفاصيل:
| الخيار | طبيعته | ما يقدمه | ما لا يقدمه |
| الشمع | طبقة رقيقة مؤقتة فوق الطلاء | لمعان وطرد ماء محدود وسهولة تطبيق | لا يدوم طويلًا ولا يمنع الخدوش أو ضربات الحصى |
| النانو سيراميك | طبقة كيميائية سائلة تتماسك مع سطح الطلاء | لمعان وطرد ماء وسهولة أوضح في الغسيل | لا يمنع ضربات الحصى ولا الخدوش ولا يغني عن الغسيل |
| فلم PPF | فلم شفاف سميك يُلصق على الألواح | مقاومة لضربات الحصى والخدوش الخفيفة في المساحات المغطاة | لا يحمي الأجزاء غير المغطاة، وجودته مرتبطة بدقة التركيب |
عند المقارنة بين العروض، عمود «ما لا يقدمه» أهم من قائمة المزايا؛ فكثير من خيبات الأمل تأتي من توقع حماية لم يُصمَّم المنتج لتقديمها.
متى يكفي الشمع؟
الشمع مناسب إذا كنت تريد لمعانًا وحماية خفيفة بجهد بسيط، وتستطيع إعادة تطبيقه بانتظام. وهو خيار معقول لسيارة تُغسل باستمرار وتقف في مكان مظلل، أو كحل مؤقت قبل قرار أكبر لم تحسمه بعد.
لكن الشمع يزول تدريجيًا مع الغسيل والحرارة، فلا تتوقع منه مقاومة طويلة. ولفهم الفرق بين الملمّع الذي يعالج السطح والشمع الذي يغطيه، راجع متى تحتاج سيارتك إلى ملمّع والفرق بينه وبين الشمع.
ماذا يقدم النانو سيراميك وما حدوده؟
طلاء النانو سيراميك سائل يُطبَّق على طلاء نظيف ومجهز، ثم يتصلب ليكوّن طبقة رقيقة أكثر مقاومة من الشمع للعوامل الكيميائية الخفيفة. أبرز فوائده العملية:
- لمعان أعمق ووضوح في لون الطلاء، خاصة بعد تصحيحه.
- طرد الماء وانزلاق الأوساخ، فيصبح الغسيل أسرع وأسهل.
- التصاق أقل لفضلات الطيور والحشرات وبقع الماء، مع ضرورة إزالتها سريعًا رغم ذلك.
- المساعدة في الحد من بهتان مظهر الطلاء بفعل العوامل الجوية مقارنة بطلاء مكشوف.
أما حدوده فواضحة: لا يمنع ضربات الحصى، ولا يمنع الخدوش الناتجة عن غسيل خاطئ أو مسح الغبار بقطعة جافة، ولا يغني عن الغسيل الدوري. كما أنه يُبرز عيوب الطلاء الموجودة تحته بدل أن يخفيها.
متى تختار فلم حماية الطلاء PPF؟
فلم PPF طبقة شفافة سميكة تُلصق على الألواح لتتحمل الضربة بدل الطلاء. لذلك يناسب من يقطع مسافات طويلة على الطرق السريعة، أو يقود كثيرًا خلف مركبات تقذف الحصى، أو يملك سيارة جديدة يريد الحفاظ على طلائها الأصلي في الأجزاء الأكثر تعرضًا.
تذكر بعض الشركات المصنعة أن أفلامها تستعيد شكلها بعد الخدوش السطحية الدقيقة مع الحرارة؛ فاسأل عن ذلك للمنتج المعروض عليك ولا تفترضه. وتذكّر أن الفلم يحمي ما يغطيه فقط، وأن جودة التركيب تظهر في الحواف والفواصل وغياب الفقاعات والشوائب تحته.
هل الجمع بين PPF والسيراميك مفيد؟
الحل الشائع هو تركيب PPF على الأجزاء الأمامية الأكثر تعرضًا للحصى، مثل الصدام والكبوت والمرايا، ثم تطبيق السيراميك على بقية الطلاء لتسهيل الغسيل والمحافظة على اللمعان. ويمكن تطبيق سيراميك فوق الفلم نفسه إذا كان المنتج مخصصًا للأفلام ووافق عليه مركز التركيب.
بهذا تحصل على مقاومة للضربات حيث تتكرر، وسهولة عناية في بقية السيارة، دون تغطية الهيكل كاملًا بالفلم إن لم تكن بحاجة إلى ذلك.
لماذا يحدد تجهيز الطلاء جودة النتيجة؟
السيراميك والفلم يثبّتان حالة الطلاء التي تحتهما؛ فالخدوش الدائرية والبقع إن بقيت ستظهر من خلال الطبقة الجديدة. لذلك يمر التجهيز الجيد بثلاث مراحل:
- غسيل شامل بطريقة آمنة لإزالة الغبار والأتربة.
- إزالة الشوائب الملتصقة بالطلاء مثل بقايا القار وجزيئات الحديد، حتى يصبح السطح ناعمًا عند اللمس.
- تصحيح الطلاء بالتلميع عند الحاجة لإزالة الخدوش السطحية قبل التطبيق.
لتفاصيل الأدوات والمراحل، راجع طريقة تلميع السيارة خطوة بخطوة. أما الخدوش العميقة التي تصل إلى طبقة اللون فتحتاج إلى إصلاح قبل أي حماية، لا إلى تغطيتها.
كيف تؤثر أجواء السعودية على اختيارك؟
الشمس القوية والغبار والرمل في كثير من مناطق المملكة تعرّض الطلاء للبهتان والخدوش الدقيقة. الغبار وحده لا يخدش غالبًا، لكن مسحه وهو جاف يترك الخدوش، والرمل المتطاير على الطرق الخارجية يترك نقاطًا صغيرة في الواجهة.
في هذه الظروف يفيد السيراميك في تسهيل إزالة الغبار بالماء، ويفيد PPF في الواجهة لمن يكثر السفر بين المدن. ويبقى الوقوف في الظل واستخدام غطاء مناسب من أبسط الإجراءات؛ وللمزيد راجع دليل العناية بالسيارة في الصيف.
كيف تعتني بالسيارة بعد التطبيق؟
- التزم بتعليمات المركز حول فترة التصلب وموعد أول غسيل، فهي تختلف حسب المنتج.
- اغسل بماء وشامبو لطيف مخصص للسيارات، واستخدم قفازات وفوط مايكروفايبر نظيفة.
- تجنب مسح الغبار وهو جاف، والفرش الخشنة في المغاسل الآلية.
- عند استخدام ضغط الماء، أبعد الفوهة عن حواف الفلم حتى لا ترتفع.
- أزل فضلات الطيور وبقع الماء سريعًا، وجفف السيارة بعد الغسيل بدل تركها تجف في الشمس.
- افحص حواف الفلم وطرد الماء من حين لآخر، وراجع المركز إذا لاحظت ارتفاع حافة أو ضعفًا واضحًا.
ما الأسئلة التي تطرحها على مركز التركيب؟
قبل الدفع، اطلب إجابات واضحة ومكتوبة عن النقاط التالية:
- ما نوع المنتج المستخدم، وهل السيراميك المعروض مناسب للتطبيق فوق الفلم إن جمعت بينهما؟
- ما المساحات المغطاة بالضبط: الواجهة فقط، أم أجزاء إضافية، أم السيارة كاملة؟
- كيف تُعالَج الحواف: هل يُلف الفلم حول أطراف الألواح، وهل يُقص على السيارة بأداة حادة أم بقوالب جاهزة؟
- هل يوجد ضمان مكتوب؟ وما الذي يغطيه وما الذي يستثنيه، وما شروط العناية المطلوبة للمحافظة عليه؟
- ما أثر إزالة الفلم لاحقًا على الألواح التي أُعيد رشها؟
- هل يشمل العمل تجهيز الطلاء وتصحيحه، أم يُتفق عليه بشكل منفصل؟
سؤال الألواح المعاد رشها مهم في السيارات المستعملة؛ فالطلاء غير الأصلي قد يكون التصاقه أضعف ويتأثر عند نزع الفلم. وإذا لم تكن متأكدًا من تاريخ السيارة، راجع كيف تعرف أن السيارة مسمكرة قبل التركيب.
متى لا تستحق حماية الطلاء التكلفة؟
- إذا كان الطلاء متضررًا بعمق أو متقشرًا، فالأولوية لإصلاحه أولًا.
- إذا كانت السيارة تقف معظم الوقت في مكان مغلق وتُستخدم لمشاوير قصيرة، فقد يكفي الشمع والغسيل الصحيح.
- إذا لم تكن مستعدًا للالتزام بطريقة غسيل صحيحة، فستخسر جزءًا كبيرًا من الفائدة.
- إذا كانت السيارة تحتاج صيانة ميكانيكية ضرورية، فقدّمها على حماية الطلاء.
- إذا بُني العرض على وعود مبالغ فيها مثل «حماية من كل الخدوش» أو «لا حاجة للغسيل».
أسئلة شائعة عن النانو سيراميك وPPF والشمع
هل يمنع النانو سيراميك الخدوش؟
لا. قد يقلل التصاق الأوساخ ويسهّل التنظيف، لكنه لا يمنع الخدوش ولا ضربات الحصى. مقاومة الضربات وظيفة فلم PPF في المساحات التي يغطيها.
هل أستغني عن غسيل السيارة بعد السيراميك؟
لا. السيراميك يجعل الغسيل أسهل وأسرع، لكن الغبار والأوساخ تتراكم فوقه، وتركها يضعف المظهر ويزيد خطر الخدوش عند مسحها.
هل يمكن وضع سيراميك فوق فلم PPF؟
نعم في الغالب، بشرط استخدام منتج مناسب للأفلام وموافقة مركز التركيب، حتى لا يتعارض ذلك مع شروط الضمان.
هل يضر فلم PPF بالطلاء عند إزالته؟
عند إزالته بطريقة صحيحة من طلاء أصلي سليم يكون الخطر أقل، لكن الألواح المعاد رشها أو الطلاء الضعيف قد تتأثر. اسأل المركز عن ذلك قبل التركيب.
ما الفرق بين نانو سيراميك الطلاء وتظليل السيراميك؟
نانو سيراميك الطلاء يحمي هيكل السيارة الخارجي، أما تظليل السيراميك ففلم للزجاج هدفه تقليل الحرارة والوهج. ولمعرفة أنواعه راجع كيف تختار التظليل الصحيح لسيارتك.
الخلاصة: اختر الحماية حسب استخدامك
الشمع للمعان والحماية الخفيفة المتجددة، والنانو سيراميك لسهولة الغسيل واللمعان دون حماية من الضربات، وPPF لمقاومة الحصى والخدوش الخفيفة حيث يُركَّب. وأيًا كان اختيارك، فالتجهيز الجيد والضمان المكتوب الواضح والغسيل الصحيح هي ما يصنع الفرق.
تعليق القير الأوتوماتيك وعدم التبديل (وضع الطوارئ): الأسباب وماذا تفعل
جدول المحتويات:
|
تعليق القير الأوتوماتيك على غيار واحد وعدم التبديل يحدث غالبًا عندما يدخل ناقل الحركة وضع الطوارئ أو وضع الحماية (Limp Mode)؛ إذ يرصد كمبيوتر القير خللًا فيثبت على غيار معين ليحمي نفسه ويسمح لك بالوصول إلى مكان آمن. قد يرتبط السبب بزيت القير أو حرارته، أو بحساس أو توصيلة كهربائية، أو بضعف البطارية، أو بتآكل داخلي. والتصرف الصحيح أن تتوقف بأمان، وتراقب لمبات الطبلون، ولا تكمل مسافات طويلة، ثم تطلب قراءة الأعطال بجهاز فحص لدى فني مختص.
ما معنى تعليق القير الأوتوماتيك (وضع الطوارئ)؟
تتحكم في القير الأوتوماتيك الحديث وحدة إلكترونية تُسمى وحدة التحكم في ناقل الحركة TCU، ويسميها كثيرون كمبيوتر القير. تعتمد هذه الوحدة على قراءات الحساسات لتقرر توقيت التبديل، وتشغّل صمامات كهربائية (سولنويدات) توجه ضغط الزيت إلى الكلتشات الداخلية.
عندما تصلها قراءة غير منطقية أو ترصد عطلًا مؤثرًا، قد تدخل وضع الطوارئ: يتوقف التبديل التلقائي ويثبت القير على غيار واحد، وقد تضعف استجابة الدعسة، وغالبًا تضيء لمبة فحص المحرك أو تظهر رسالة خاصة بالقير. الهدف حماية القير من ضرر أكبر وتمكينك من الوصول إلى مكان آمن أو ورشة قريبة بسرعة منخفضة، لا مواصلة الرحلة.
وقد يعود القير طبيعيًا بعد إعادة التشغيل، لكن هذا لا يعني زوال العطل. وللعلامات العامة الأخرى مثل التسريب والانزلاق راجع علامات تعطل القير الأوتوماتيك التي يجب الانتباه إليها.
لماذا يعلق القير على 3 أو 4 أو على 1؟
يختلف الغيار الذي يثبت عليه القير في وضع الطوارئ بحسب تصميم ناقل الحركة؛ فبعض التصاميم تحتفظ بالغيار الذي كانت عليه لحظة رصد العطل، وبعضها ينتقل إلى غيار احتياطي ثابت. لذلك يصف السائقون الحالة بأنها تعليق القير على 3 أو على 4 أو على 2.
التعليق على غيار مرتفع يجعل الانطلاقة من الوقوف ثقيلة، أما التعليق على 1 فيرفع دوران المكينة مع زيادة السرعة دون تبديل. وقد يشير ذلك إلى خلل في إشارة السرعة التي يقرؤها الكمبيوتر أو في سولنويدات التبديل، أو إلى حماية بسبب حرارة الزيت.
قبل أي استنتاج، تأكد أن ذراع القير ليس على الوضع اليدوي أو L أو أي وضع يقيّد الغيارات.
ما أسباب عدم تبديل القير الأوتوماتيك؟
تقع الأسباب غالبًا ضمن خمس فئات، وقد يجتمع أكثر من سبب في الحالة نفسها:
- زيت القير: نقص المستوى أو تدهور حالته أو ارتفاع حرارته قد يضعف الضغط الذي يعتمد عليه التبديل. وتجد ما يخص صيانته في دليل متى يجب تغيير زيت القير وأضرار عدم تغييره.
- الحساسات: مثل حساسات سرعة الدخول والخروج، ووضع ذراع القير، وحرارة الزيت، ودعسة البنزين؛ والقراءة الخاطئة من أحدها قد تدفع القير إلى وضع الطوارئ.
- كهرباء القير: الأسلاك والفيش والسولنويدات ووحدة التحكم نفسها؛ فالتأكسد أو الرطوبة أو تلف الضفيرة قد يقطع الإشارة أو يجعلها متقطعة.
- البطارية ونظام الشحن: انخفاض الجهد قد يربك وحدات التحكم الإلكترونية ويظهر أعطالًا متفرقة، منها أعطال في القير.
- التآكل الميكانيكي الداخلي: مثل تآكل الكلتشات (أقراص الاحتكاك) أو مشكلات جسم الصمامات أو محول العزم (الدفاية)، ولا يؤكدها إلا فحص متخصص.
لهذا لا يكفي العَرَض وحده لتحديد القطعة التالفة؛ فالعطل الكهربائي البسيط قد يعطي إحساسًا مشابهًا لعطل داخلي.
ما الأعراض المصاحبة بحسب كل حالة؟
انتبه إلى الموقف الذي تظهر فيه المشكلة، فوصفه الدقيق يساعد الفني:
- تعليق على غيار مرتفع: انطلاقة ضعيفة وتسارع بطيء، وقد يبقى رقم الغيار ثابتًا في الطبلون.
- عدم التبديل للأعلى: يرتفع دوران المكينة ويعلو صوتها مع زيادة السرعة دون انتقال إلى الغيار التالي.
- تأخر التعشيق أو النتعة: تأخر واضح بعد نقل الذراع إلى D أو R، أو خبطة قوية عند التبديل، وقد ترتبط النتعة أيضًا بكراسي المكينة والقير.
- القير لا يستجيب: تنقل الذراع إلى D أو R ولا تتحرك السيارة أو تتحرك بصعوبة، وهنا لا تحاول القيادة.
- لمبة أو رسالة تحذير: مثل لمبة فحص المحرك أو رسالة خاصة بالقير أو بحرارته بحسب السيارة. راجع معاني علامات الطبلون ومتى تتوقف فورًا.
لماذا يعلق القير على P ولا يتحرك؟
عدم خروج الذراع من P حالة مختلفة غالبًا عن وضع الطوارئ؛ فمعظم القيرات الأوتوماتيكية تقفل الذراع حتى تضغط الفرامل، عبر قفل كهربائي يعتمد على إشارة مفتاح دواسة الفرامل. ومن الأسباب المحتملة:
- عطل مفتاح دواسة الفرامل، وقد يصاحبه عدم إضاءة أنوار الفرامل الخلفية.
- عطل قفل الذراع الكهربائي أو توصيلاته.
- ضعف البطارية، فلا يصل الجهد الكافي إلى القفل.
- وقوف السيارة على منحدر واستناد وزنها على قفل P، فيثقل الذراع؛ لذلك شد فرامل اليد قبل وضع P.
اضغط الفرامل جيدًا ولا تجبر الذراع. يذكر دليل المالك في سيارات كثيرة طريقة لتحرير قفل الذراع يدويًا في حالات الطوارئ؛ استخدمها كما وردت في الدليل فقط مع شد فرامل اليد، ثم افحص السبب. وإذا كانت أنوار الفرامل لا تعمل، فلا تقد السيارة قبل إصلاحها لأن من خلفك لن يعرف أنك تفرمل.
ما حل مشكلة تعليق القير خطوة بخطوة؟
- شغّل الإشارات التحذيرية (الفلشر)، وابتعد بهدوء عن المسار السريع، وتوقف في مكان آمن.
- راقب الطبلون: إذا ظهرت لمبة حمراء أو تحذير حرارة، فأطفئ المكينة ولا تكمل القيادة.
- تأكد أن الذراع على D وأن السيارة ليست على الوضع اليدوي أو L.
- اترك المكينة والقير يبردان، ولا تلمس الأجزاء الساخنة.
- افحص زيت القير فقط إذا كانت سيارتك مزودة بعصا قياس له، وبالطريقة والحرارة التي يحددها دليل المالك؛ فكثير من القيرات الحديثة بلا عصا ويحتاج فحصها إلى ورشة.
- إذا عاد القير طبيعيًا بعد إعادة التشغيل، فاعتبره تحسنًا مؤقتًا واتجه بهدوء إلى أقرب ورشة، وإلا فاطلب سطحة بعد مراجعة دليل المالك بشأن السحب.
- اطلب من فني مختص قراءة رموز الأعطال بجهاز فحص يدعم القير، وفحص الحساسات والتوصيلات والزيت.
لا تكتفِ بمسح الأعطال؛ فالمسح دون إصلاح السبب يخفي المشكلة ويحذف بيانات يحتاجها الفني، وقد يعود وضع الطوارئ في وقت أسوأ. كما أن مواصلة القيادة لمسافات طويلة في هذا الوضع قد تحوّل عطلًا بسيطًا إلى ضرر داخلي أكبر.
جدول: العَرَض والسبب المحتمل وماذا تفعل
يلخص الجدول التالي الاحتمالات الشائعة، وهو للتوجيه وليس تشخيصًا نهائيًا:
| العَرَض | فئة السبب المحتملة | ماذا تفعل؟ |
| تعليق على غيار مرتفع وانطلاقة ضعيفة | وضع الطوارئ بسبب حساس أو كهرباء القير أو الزيت | توقف بأمان واطلب قراءة الأعطال |
| لا يبدل للأعلى والمكينة يعلو صوتها | إشارة السرعة أو السولنويدات أو حرارة الزيت | لا تكمل مسافات طويلة واطلب الفحص |
| تأخر التعشيق أو نتعة عند التبديل | مستوى الزيت أو حالته أو تآكل داخلي أو كراسي المكينة | افحص الزيت بطريقة الدليل ثم شخّص في الورشة |
| الذراع لا يخرج من P | مفتاح الفرامل أو قفل الذراع أو البطارية | اضغط الفرامل وراجع الدليل ولا تجبر الذراع |
| أعطال متفرقة مع ضعف التشغيل | ضعف البطارية أو نظام الشحن | افحص البطارية والشحن قبل الحكم على القير |
| تحذير أحمر أو حرارة أو السيارة لا تتحرك | حرارة مرتفعة أو نقص شديد في الزيت أو عطل داخلي | أطفئ المكينة واطلب فنيًا أو سطحة |
هل يختلف تعليق القير في قير CVT؟
قير CVT يغيّر النسبة بشكل مستمر ولا يعتمد على غيارات ثابتة، لذلك لا يظهر فيه عادة تعليق على 3 أو 4 بالمعنى نفسه. لكنه قد يدخل وضع حماية يحد من التسارع، فيرتفع دوران المكينة دون تقدم يناسبه. ويحتاج إلى نوع الزيت الذي يحدده دليل المالك. تعرّف على الفرق في مقارنة قير CVT بالأوتوماتيك التقليدي.
أسئلة شائعة حول تعليق القير الأوتوماتيك
هل يمكنني القيادة والقير في وضع الطوارئ؟
لمسافة قصيرة وبسرعة منخفضة إلى مكان آمن أو ورشة قريبة فقط، بشرط ألا تظهر لمبة حمراء أو تحذير حرارة أو صوت غير طبيعي. وفي غير ذلك اطلب سطحة.
هل ضعف البطارية يؤثر على القير الأوتوماتيك؟
قد يؤثر؛ فانخفاض الجهد قد يربك وحدات التحكم ويظهر أعطالًا في القير، وقد يمنع تحرير الذراع من P، لذلك تُفحص البطارية ونظام الشحن ضمن التشخيص.
ما أعراض عطل حساس القير الأوتوماتيك؟
قد تشمل التعليق على غيار، أو تبديلًا متقطعًا أو في توقيت غير مناسب، أو رقم غيار غير صحيح في الطبلون، مع لمبة فحص المحرك. ولا يمكن الجزم قبل قراءة الأعطال وفحص الحساس وتوصيلاته.
هل مسح الأعطال بجهاز الفحص يحل المشكلة؟
لا؛ المسح يطفئ التحذير مؤقتًا ولا يصلح السبب، وقد يحذف بيانات تساعد الفني على التشخيص.
كيف أقلل احتمال تعليق القير مستقبلًا؟
التزم بجدول الصيانة في دليل المالك، وعالج التسريب ولمبات التحذير مبكرًا، وتجنب إجهاد القير بالحرارة والأحمال الزائدة. وللمزيد راجع نصائح الحفاظ على ناقل الحركة الأوتوماتيكي.
الخلاصة
تعليق القير على غيار واحد وعدم التبديل غالبًا إشارة إلى دخول وضع الطوارئ. توقف بأمان، وراقب الطبلون، وتأكد من وضع الذراع، ولا تفحص الزيت إلا بطريقة الدليل، ثم اطلب قراءة الأعطال لدى فني مختص بدل مسحها أو مواصلة القيادة.